Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
2026년 3분기 capex 773억 달러, AWS 성장 39%, 수주잔고 5,780억 달러. 아마존의 AI 투자 논리와 재무 압박, 위험을 정리했습니다.
핵심 요약 아마존은 2026년 3분기에 유형자산 구매(capex)로 773억 달러를 썼고, 연간 현금 capex 가이던스를 약 2,200억 달러로 유지했습니다. 같은 분기 AWS는 매출 460억 달러(+39.3%), 영업이익률 38.7%, 수주잔고 5,780억 달러를 기록했습니다. 아마존의 논리는 “수요가 공급을 앞선다, 칩을 직접 만들어 원가를 낮춘다, 고객을 자사 플랫폼에 묶는다”로 요약됩니다. 대가는 최근 12개월 잉여현금흐름 -424억 달러와 대규모 회사채 발행입니다. 감가상각과 회수 시점이 핵심 위험입니다.
시리즈 ②편입니다. 아마존의 물류 사업 구조는 ①편 아마존 FBA 글에서 다뤘습니다. 이 글은 같은 회사가 왜 AI 인프라에 거액을 쓰는지 숫자로 따라갑니다.
아마존의 3분기 매출은 2,019억 달러(+12%), 영업이익은 281억 달러로 영업이익률 13.9%였습니다. 회사는 이를 “Amazon’s highest operating margin ever”라고 표현했습니다. 이익의 상당 부분은 AWS에서 나옵니다. AWS 매출은 460억 달러, 영업이익은 178억 달러로 영업이익률 38.7%였고, 연환산 매출 규모는 1,840억 달러입니다. AWS 성장률은 6분기 연속 가속이라고 경영진은 설명했습니다.
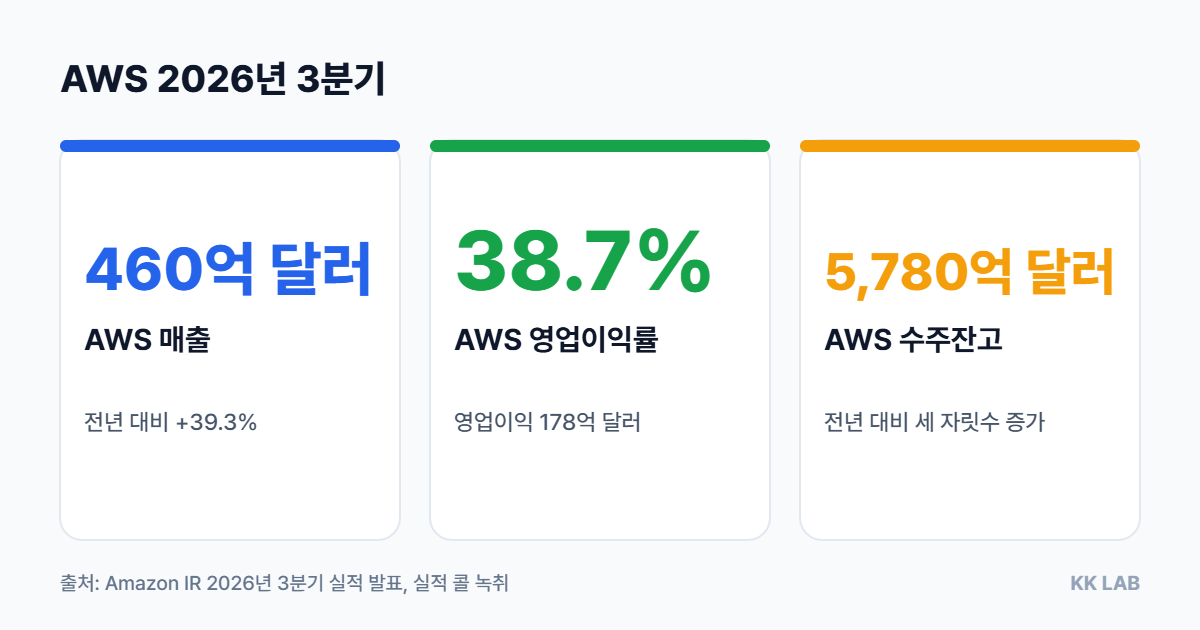
수주잔고는 5,780억 달러로 전년 대비 세 자릿수 증가했습니다. 제시 CEO는 AWS 성장률이 2027년과 2028년 모두 40%를 넘을 것으로 전망했습니다. 다만 이는 경영진의 전망이며 결과가 아닙니다. 또 경영진은 AWS 이익률이 투자 수준과 AI 비중에 따라 변동할 수 있고, 이익률 가이던스는 주지 않는다고 밝혔습니다.
| 항목 | 2026년 3분기 | 비고 |
|---|---|---|
| AWS 매출 | 460억 달러 (+39.3%) | 연환산 1,840억 달러 |
| AWS 영업이익 / 이익률 | 178억 달러 / 38.7% | 전년 동기 114억 달러 |
| AWS 수주잔고 | 5,780억 달러 | 전년 대비 세 자릿수 증가 |
| 유형자산 구매(분기) | 773억 달러 | 전년 동기 351억 달러 |
| 유형자산 구매(최근 12개월) | 2,152억 달러 | 영업현금흐름 1,683억 달러 |
| 잉여현금흐름(최근 12개월) | -424억 달러 | 전년 동기 +148억 달러 |
| 2026년 현금 capex 가이던스 | 약 2,200억 달러 | 2027년은 “의미 있게 더 높다”고 언급 |
참고로 컨퍼런스콜 자료에는 분기 현금 capex가 759억 달러로 나옵니다. 실적 발표문의 773억 달러(유형자산 구매)와 정의가 달라 보이므로, 이 글은 발표문 수치를 기본으로 씁니다.
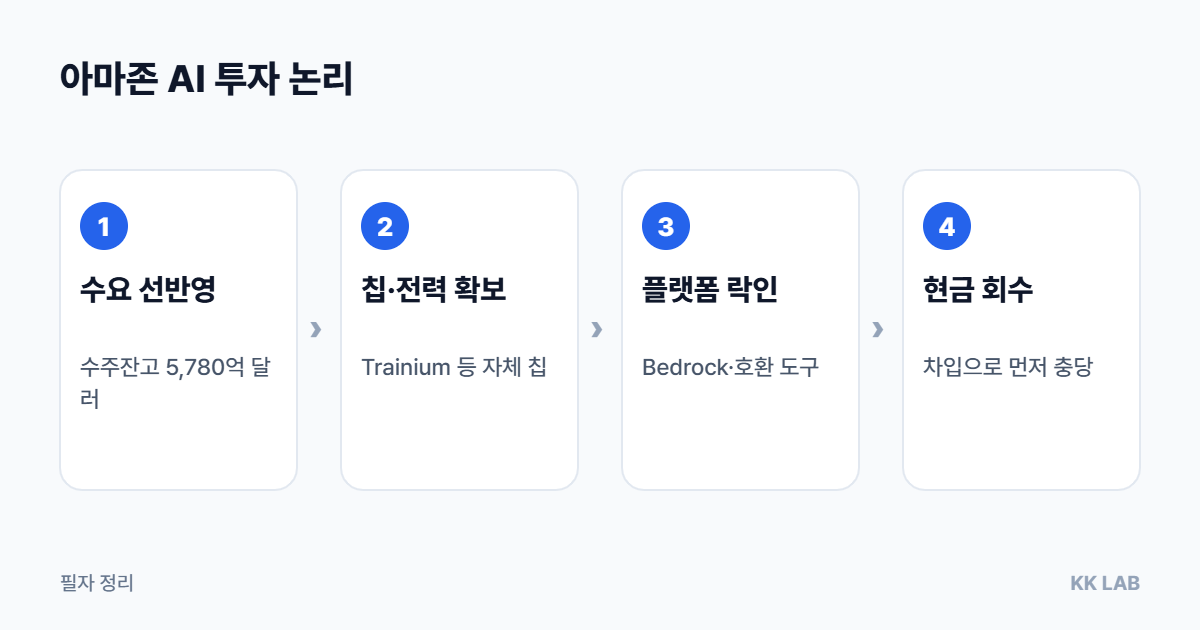
자체 칩. 아마존은 엔비디아 GPU만 사지 않고 자체 칩 Trainium(학습·추론용)과 Graviton(범용 CPU)을 키웁니다. 콜에서 Graviton과 Trainium의 매출 약정이 각각 전년 대비 20배 넘게 늘었다고 했고, Trainium 칩을 2027년 말부터 외부에도 판매할 계획이라고 밝혔습니다. 7월 보도에는 제시 CEO가 두 칩의 올해 매출이 100억 달러를 넘을 것이라고 말했다는 내용이 있습니다. 개발자가 기존 PyTorch 코드를 그대로 Trainium에서 돌리게 해 주는 TorchNeuron도 발표했는데, 이는 전환 비용을 낮춰 고객 이탈을 줄이려는 장치로 읽힙니다(필자 해석).
앤트로픽. 2025년 아마존은 앤트로픽에 80억 달러를 투자했고, 인디애나 등에 Project Rainier 클러스터를 지었습니다. 당시 아마존 설명으로는 Trainium2 칩이 50만 개에 가까웠고, 연말까지 앤트로픽이 100만 개 넘게 쓸 것이라는 계획이었습니다. 2026년 4월에는 협약이 확대되어 50억 달러를 우선 투자하고 이후 최대 200억 달러를 추가하는 구조, 앤트로픽의 향후 10년 AWS 지출 1,000억 달러 이상 약정, 최대 5GW의 컴퓨팅 용량이 발표됐습니다. 즉 아마존의 투자금이 다시 AWS 매출로 돌아오는 순환 구조가 있습니다. 이 구조는 수주잔고의 질을 평가할 때 고객 집중도를 따져 봐야 하는 이유이기도 합니다(필자 해석).
Bedrock과 모델. 3분기 발표문에 따르면 Bedrock에서 포춘 500대 기업의 지출은 전년 대비 약 7배, 토큰 처리량은 약 17배 늘었습니다. Bedrock에는 앤트로픽 모델이 올라가 있습니다. 자체 모델 Nova는 이번 발표문과 콜 자료에서 확인하지 못해 이 글에서는 다루지 않습니다.
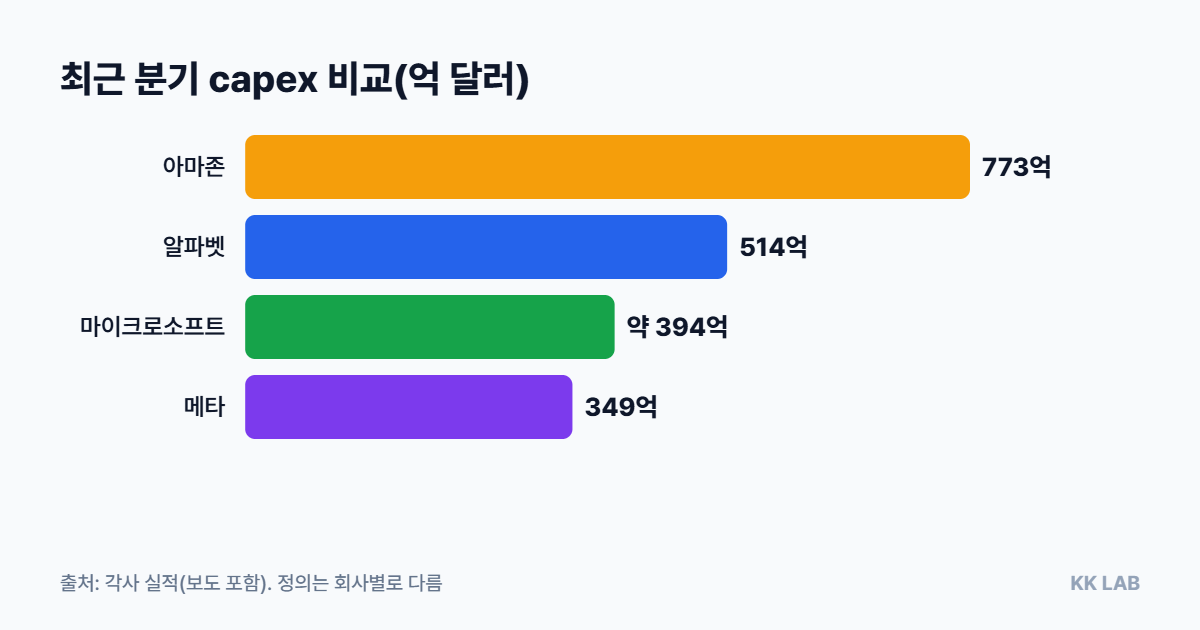
최근 분기 투자 규모는 아마존이 가장 큽니다. 아래는 각사가 이번 실적 시즌에 공개한 최근 분기 capex입니다(정의는 회사마다 다름).
| 회사 | 최근 분기 capex | 연간 가이던스·언급 |
|---|---|---|
| 아마존 | 773억 달러 | 2026년 약 2,200억 달러 |
| 알파벳 | 514억 달러 | 2026년 1,950억~2,050억 달러, 2027년 3,000억 달러 초과 시사 |
| 마이크로소프트(회계 2027 1분기) | 약 394억 달러(유형자산 투자) | 이번 자료에서 연간 수치 미확인 |
| 메타 | 349억 달러(금융리스 원금 포함) | 2026년 1,350억~1,450억 달러 |
다음 그림은 같은 분기 규모를 비교한 것입니다. 마이크로소프트는 Azure가 48% 성장했고 상업 RPO가 6,770억 달러로 늘었으며, 알파벳은 구글 클라우드 매출이 307억 달러로 103% 늘었다고 보도됐습니다. 모두 같은 방향, 즉 수요 선반영 투자를 가리킵니다.
아마존이 내세우는 논리는 세 가지입니다. 아래 흐름도가 이를 한 줄로 정리합니다(필자 정리).
투자 속도가 현금 창출력을 앞섭니다. 최근 12개월 영업현금흐름은 1,683억 달러(+29%)인데 유형자산 구매는 2,152억 달러여서 잉여현금흐름이 -424억 달러입니다. 부족분은 차입으로 메웁니다. 7월 보도에 따르면 아마존은 최소 250억 달러, 8개 만기 구조의 회사채를 발행했고(주문 약 410억 달러), 연초 미국·유럽 약 540억 달러와 6월 캐나다 약 100억 달러 발행이 앞서 있었습니다. 단순 합산하면 약 890억 달러이며 이는 필자 계산입니다. 이 발행이 올해 마지막이라고 인수단에 알렸다고 합니다.
세 가지만 짚습니다. 첫째, 아마존은 풀필먼트 로봇과 AI 도입으로 물류 단가 경쟁력을 높이는 중이므로, 아마존 채널 의존도가 큰 화주는 FBA 수수료와 재고 정책 변화를 정기적으로 확인하는 편이 좋습니다. 둘째, 쇼핑 검색이 AI 어시스턴트로 이동하면서 상품 정보와 후기 품질이 노출을 좌우할 가능성이 큽니다(필자 해석). 셋째, 배송 비용 인플레이션 신호는 국내 3PL 단가에도 영향을 줄 수 있어, 화주는 운송비 연동 조건을 계약에서 살펴야 합니다.
이 글은 공개 자료를 정리한 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 발표 시점 기준이며 이후 변경될 수 있습니다. 작성 기준일: 2026년 11월 1일.