Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
LVMH 2026년 3분기 패션&레더굿즈 -5%. 경영진이 꼽은 원인과 루이비통의 대응, 에르메스·케링·프라다 비교를 정리했습니다.
핵심 요약 LVMH의 2026년 3분기 매출은 185억 400만 유로로 유기적 성장률 +1%였지만, 루이비통과 디올이 속한 패션&레더굿즈 부문은 -5%로 후퇴했습니다. 회사는 원인을 ‘중국 수요 둔화’로 설명했고, CFO는 일회성 물류 차질이 성장률을 1%포인트 넘게 깎았다고 덧붙였습니다. 대응은 가격 할인이 아니라 제품·매장 경험·장인정신 쪽에 힘을 싣는 방향입니다. 다만 이 중 어디까지가 일시적 요인이고 어디부터가 구조적 변화인지는 아직 결론이 나지 않았습니다.
LVMH가 2026년 10월 12일 발표한 자료에 따르면 3분기 그룹 매출은 185억 400만 유로(유기적 +1%), 1~9월 누적은 571억 4,800만 유로(보고 기준 -2%, 유기적 +2%)입니다. 패션&레더굿즈는 3분기 82억 4,500만 유로로 유기적 -5%, 누적 263억 9,100만 유로로 유기적 -2%였습니다. 분기별로 보면 1분기 -2%, 2분기 +1%, 3분기 -5%로, 2분기에 약 2년 만의 첫 반등을 기록했다가 다시 꺾인 모양새입니다.
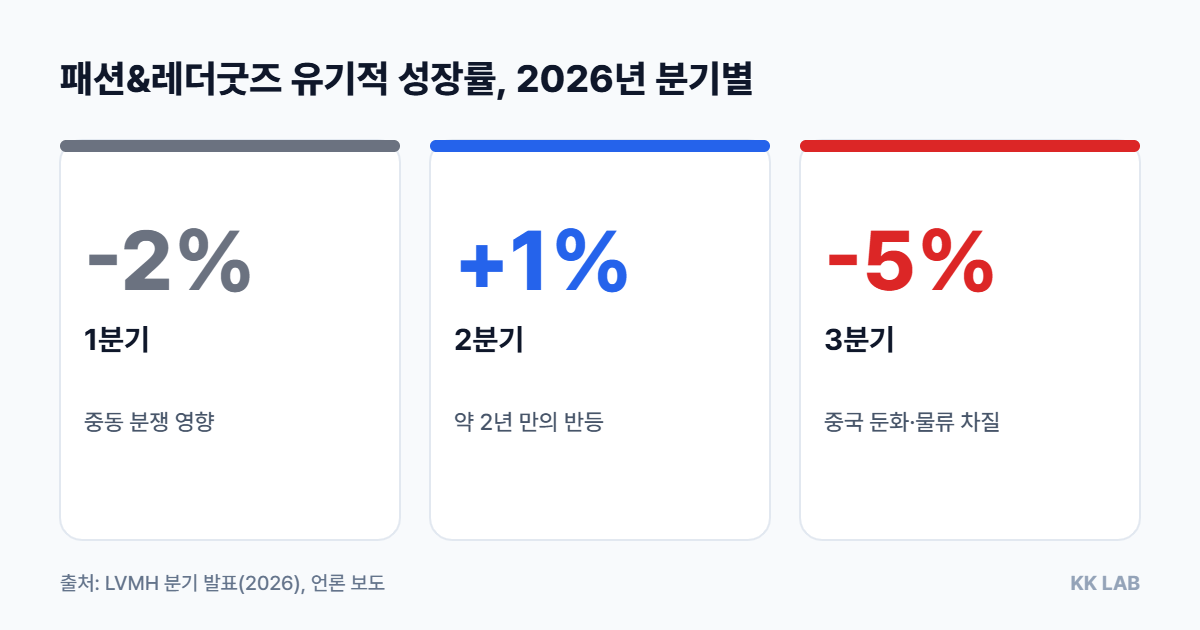
지역별 숫자는 3분기 자료에 공개되지 않았고, 미국·유럽·일본은 ‘좋은 성장’, 아시아(일본 제외)는 ‘덜 활발한 중국’으로만 서술됐습니다. 상반기 기준으로는 일본 제외 아시아 +6%, 일본 +5%, 미국 +4%, 유럽 보합이었다고 보도됐습니다. 환율은 누적 기준 -3%포인트로 보고 매출을 깎았고, 3분기에는 +2%포인트로 작용했습니다.
| 구분 | 1분기 | 2분기 | 3분기 | 1~9월 |
|---|---|---|---|---|
| 패션&레더굿즈 유기적 성장률 | -2% | +1% | -5% | -2% |
| 그룹 유기적 성장률 | +1% | +3% | +1% | +2% |
| 참고: 2025년 패션&레더굿즈 | – | – | -2% | -6% |
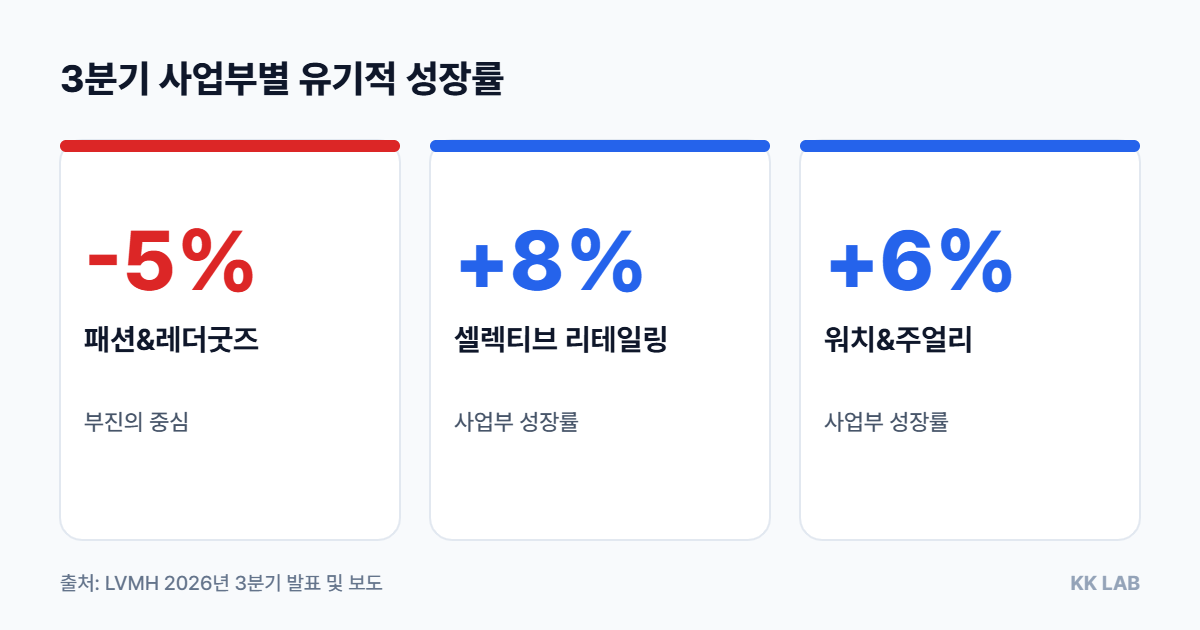
다른 사업부는 3분기에 워치&주얼리 +6%, 셀렉티브 리테일링 +8%, 와인&스피리츠 +6%, 향수&화장품 +1%였습니다. 즉 그룹 전체가 아니라 패션 부문, 그 안에서도 중국 의존도가 높은 영역이 부진을 만든 구조입니다.
공식 발표문은 3분기 부진을 ‘중국 수요 둔화’ 한 줄로 설명합니다. 보도된 CFO 세실 카바니스의 설명은 조금 더 구체적입니다. 중국 고객이 처한 거시경제 환경이 어려워졌고, 일시적인 물류·운송 차질이 이번 분기 성장률을 1%포인트 넘게 낮췄다는 것입니다(Money.it 보도). 다른 보도에서는 이 물류 문제가 주로 미국 고객에 영향을 줬고, 3분기 초반 심리가 빠르게 나빠졌다가 9월은 분기 평균보다 나았다고 전합니다.
여기에 브랜드 요인이 겹쳤다는 보도가 있습니다. 루이비통이 중국 음료 브랜드 몰리티(Molly Tea)와 문양 상표 분쟁에서 법적으로 이겼음에도 중국 소비자의 반발을 샀고, 7~8월 중국 매출이 줄었다는 내용입니다(The Edge Malaysia 등). 이는 회사 공식 설명이 아니라 언론·애널리스트 분석이라는 점을 구분해야 합니다. 번스타인은 시정 조치의 효과가 2~3분기 뒤에야 보일 수 있다고 봤고, 일시적인지 구조적인지는 열려 있는 질문이라고 전해집니다.
루이비통을 이끄는 피에트로 베카리는 2026년 7월 인터뷰에서 올해를 금리·인플레이션·지정학이 얽힌 ‘어렵고 변동성 큰 해’로 규정하면서도, 명품은 긴 사이클로 움직이고 하락 뒤 강한 회복이 온다는 입장을 밝혔습니다. 성장의 동력은 가격 인상이 아니라 브랜드의 ‘매력(attraction)’이라는 주장도 했습니다. 필자 판단으로는, 경영진의 진단이 ‘수요 자체의 소멸’이 아니라 ‘특정 지역의 일시적 약화 + 운영 요인’에 무게를 두고 있다고 읽힙니다.
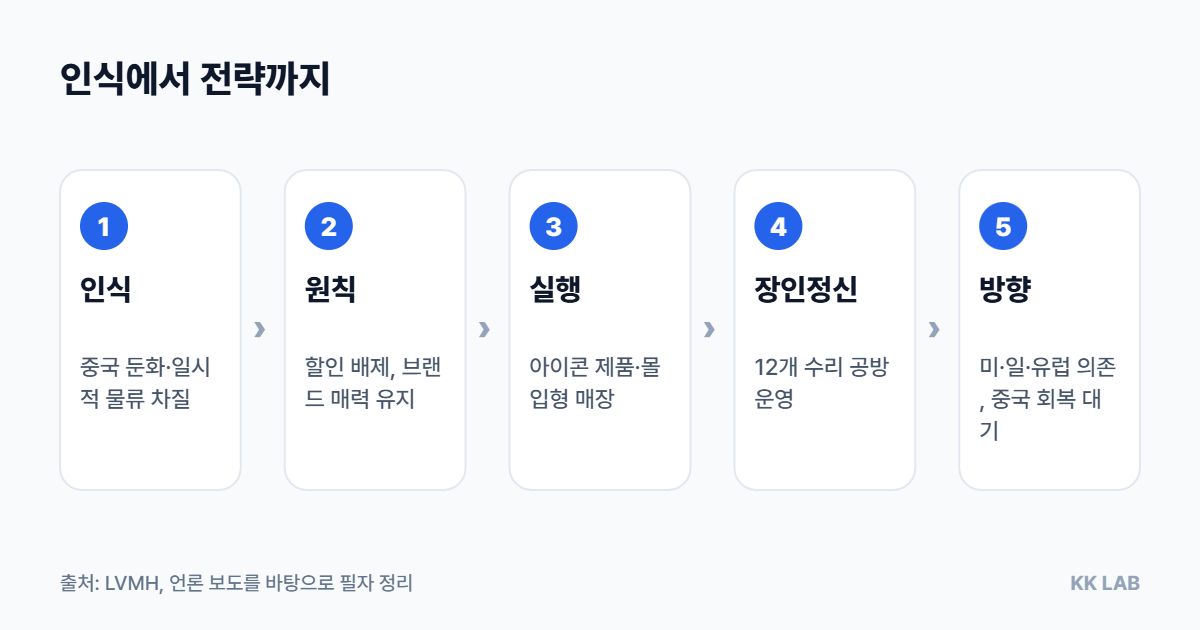
Money.it은 경영진이 물량을 늘리기 위한 가격 인하나 할인을 배제했다고 전했습니다. 브랜드 욕구와 체감 가치의 균형 때문이라는 설명입니다. 2026년 루이비통의 구체적 가격 인상 내역이나 소비자 반응을 직접 보여주는 신뢰할 만한 자료는 이번 조사에서 확인하지 못했습니다. 참고로 샤넬은 2025년 가격을 전체 3%, 패션 2% 올렸고 2026년에도 비슷한 폭을 예고했다고 합니다.
3분기 자료에서 LVMH는 모노그램 130주년을 계기로 ‘모노그램 앙블렘’ 자카르 직물을 선보였고, 니콜라 제스키에르의 여성 기성복이 좋은 흐름을 보였다고 밝혔습니다. 일부 보도는 앨마·스피디 같은 아이콘과 신규 실루엣을 함께 밀고 있다고 전합니다. 반면 남성 라인은 시장 기대만큼의 반향이 아직 없다는 애널리스트 평가가 있습니다(Il Sole 24 Ore 인용). 같은 부문의 디올은 조나단 앤더슨의 기성복·가죽 제품 수요가 강하다고 발표돼, 부문 내 브랜드 간 온도차가 나타납니다.
베카리는 매장을 문화적 여정의 마지막 단계로 보는 ‘몰입형’ 공간으로 바꾸고 있다고 말했습니다. 방콕·서울·상하이·홍콩에서 박물관, 접객, 특별 경험을 매장과 결합했고, 상하이는 주간 방문객 2만 7천 명 이상·매출 7천만 유로 이상, 서울은 유사한 프로젝트로 매장 성과가 최대 5배라는 수치를 제시했습니다. 이는 회사 측 주장이며 독립적으로 검증되지 않았습니다. 2027년에는 샹젤리제 프로젝트도 예고됐습니다.
루이비통은 전 세계 12개 수리 공방에서 연간 약 60만 점을 다루고, 파리 근교 세르지 공방에는 약 30명의 장인이 있다고 합니다(FashionUnited, 2026년 10월 9일). 공식 사이트는 수리 이력이 160년 이상이며 수리의 98%가 현지에서 처리된다고 설명합니다. 이 서비스는 재구매 부담이 큰 시기에 ‘오래 쓰는 가치’를 보여주는 접점이지만, 수리 사업이 실적에 기여하는 규모는 공개되지 않았습니다. 리세일이나 VIP 고객 프로그램에 관한 별도 전략은 이번에 확인한 자료에 없어 다루지 않습니다.
| 기업 | 최근 기간 | 핵심 수치 | 메모 |
|---|---|---|---|
| LVMH 패션&레더굿즈 | 2026년 3분기 | 유기적 -5% | 중국 둔화, 물류 차질 |
| 에르메스 | 2026년 3분기 | 그룹 +4.3%(고정환율), 가죽·마구 +10.8% | 1~9월 +5.5%, 일본 제외 아시아 3분기 0.0% |
| 케링 | 2026년 3분기 | 그룹 -1%, 구찌 -6%(비교 기준) | 구찌 직영 -9%, 중국·일본 방문객 감소 |
| 프라다 그룹 | 2026년 3분기 | 프라다 +1%, 미우미우 -3%(소매 유기적) | 1~9월 그룹 소매 +2% |
| 샤넬 | 2025년 연간 | 매출 193억 달러, 성장률 약 2~4% | 매체별 수치 상이, 아시아태평양 약 -0.8% |
에르메스는 지역별로 미주 +13.1%, 일본 +10.5%(1~9월)였던 반면, 일본 제외 아시아는 +1.6%에 그쳤습니다. 프라다도 중국 방문객이 약했지만 한국·홍콩·마카오가 이를 메웠다고 설명했습니다. 즉 중국 약세는 업계 공통이지만, 이를 상쇄하는 능력에서 차이가 납니다. 필자 판단으로는 루이비통의 규모가 큰 만큼 중국 비중이 높은 점이 -5%의 낙폭을 키운 한 요인일 수 있으나, 지역별 비중은 이번 자료에서 확인되지 않았습니다.

종합하면 LVMH 경영진의 방향은 세 가지로 읽힙니다. 첫째, 가격을 낮추지 않고 브랜드 매력을 유지한다. 둘째, 제품(아이콘 재해석, 신규 실루엣)과 매장 경험에 투자한다. 셋째, 미국·일본·유럽의 건재함과 사업부 분산에 의지해 중국 회복을 기다린다. CFO는 비용 효율을 이어가되 단기에는 매출 압력을 다 상쇄하지 못할 수 있다고 말했고, 환율은 하반기에도 마진을 약 70bp 누를 것으로 전망했습니다(요약 자료 기준). 관세 영향은 2026년 3분기 자료에서 직접 확인된 언급이 없었습니다.
LVMH는 1·2분기 자료에서 서울의 ‘LV The Place Seoul’이 매우 좋은 성과를 냈다고 밝혔고, 3분기 자료에도 같은 매장이 언급됐습니다. 프라다 역시 한국이 중국 약세를 상쇄한 지역으로 언급됐습니다. 다만 한국 시장 단독의 매출·성장률은 이번 자료에서 확인되지 않았습니다. 한국이 ‘체험형 대형 매장’의 거점으로 쓰이고 있다는 정도까지만 확인된 사실입니다.
이 글은 공개 자료를 정리한 분석이며 특정 종목의 매수·매도나 제품 구매를 권유하지 않습니다. 수치는 각 출처 발표 시점 기준이며 이후 수정될 수 있습니다. 작성 기준일: 2026년 11월 1일.