Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
2026년 2분기 실적과 3분기 추정치로 본 K뷰티 기업의 지역·채널·물류 우선순위와 이커머스 화주 시사점.
핵심 요약 2026년 2분기 공시와 10월까지의 보도를 보면 국내 화장품 업체의 우선순위는 세 가지로 모입니다. 첫째, 중국 의존을 줄이고 미국·유럽 매출을 키우는 것. 둘째, 아마존·틱톡샵 중심의 온라인에서 코스트코·타깃·월마트·세포라 같은 현지 오프라인으로 채널을 넓히는 것. 셋째, 성장 속도와 함께 운반비·마케팅비 같은 변동비를 관리하는 것입니다. 다만 3분기 확정 실적은 11월 1일 기준으로 확인되지 않아, 이 글은 2분기 실적과 증권사 3분기 추정치를 구분해 다룹니다.
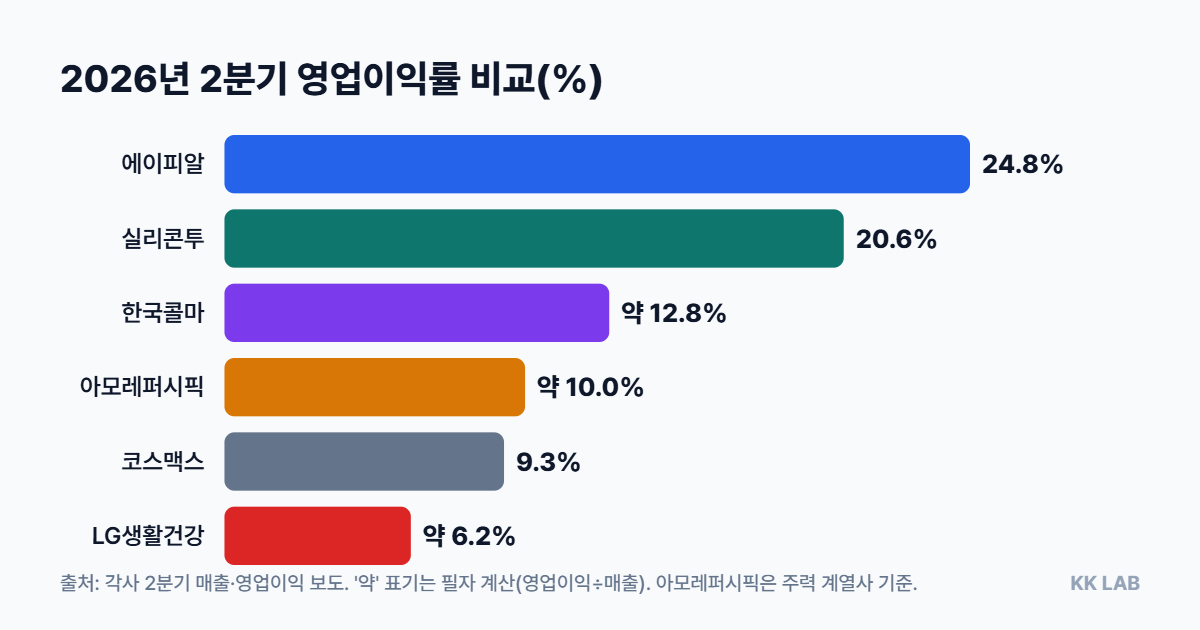
2분기 실적은 대부분 전년보다 늘었지만, 수익성의 결은 회사 유형에 따라 크게 갈렸습니다. 분기 영업이익률은 회사 성격에 따라 6%대에서 24%대까지 벌어집니다.
| 회사 | 2026년 2분기 매출 | 영업이익 | 영업이익률 | 비고 |
|---|---|---|---|---|
| 아모레퍼시픽(주력 계열사) | 1조 1,759억원 | 1,173억원 | 약 10.0%(필자 계산) | 해외 매출 +28%, 해외 영업이익 +99% |
| LG생활건강 | 1조 6,574억원 | 1,028억원 | 약 6.2%(필자 계산) | 뷰티 부문 매출 8,184억원, 영업이익 444억원 |
| 에이피알 | 7,675억원 | 1,906억원 | 24.8% | 해외 매출 비중 92% |
| 실리콘투 | 약 4,026억원 | 약 830억원 | 20.6% | 유통(도매) 모델, 운송비 매출의 3.4% |
| 한국콜마 | 8,612억 8,000만원 | 1,103억 4,000만원 | 약 12.8%(필자 계산) | 국내 화장품 별도 매출 +31% |
| 코스맥스 | 7,949억원 | 737억원 | 9.3% | 미국 법인 창사 후 첫 분기 흑자 |
달바글로벌은 분기 수치를 확인하지 못했고, 상반기 기준 매출 3,581억원(+47.9%), 영업이익 923억원(+55.75%)으로 영업이익률이 25.78%였습니다. 같은 기준으로 증권사는 3분기에도 에이피알(매출 7,180억원, 영업이익 1,770억원), 달바글로벌(1,740억원, 340억원), 코스맥스(8,214억원, 759억원), 한국콜마(8,340억원, 920억원)를 추정했습니다. 이는 한국투자증권 추정치이며 확정 실적이 아닙니다. 아모레퍼시픽 3분기는 SK증권이 매출 1조 1,225억원(+10.4%), 영업이익 1,084억원(+18.1%)을 추정했고, 아마존 프로모션을 앞둔 마케팅비를 하향 요인으로 꼽았습니다. LG생활건강 3분기는 한국투자증권이 매출 1조 5,954억원, 영업이익 1,064억원을 추정했고, 닥터그루트의 미국 세포라 입점 비용으로 북미 수익성이 전 분기보다 낮아질 것으로 봤습니다.
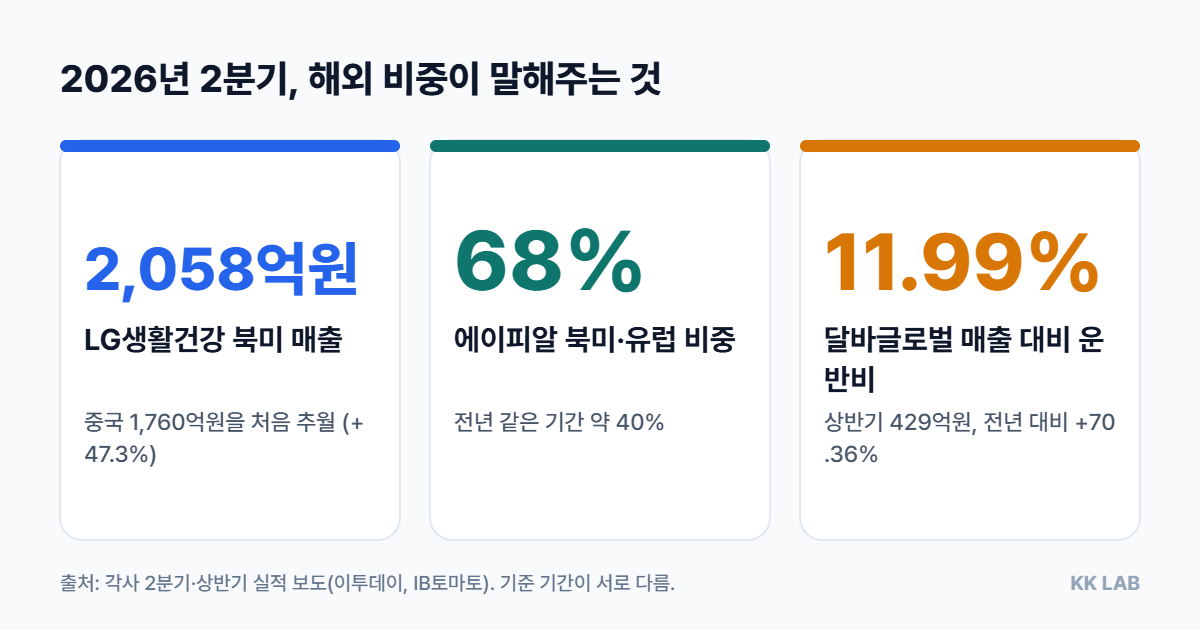
가장 선명한 변화는 LG생활건강입니다. 2분기 북미 매출은 2,058억원으로 47.3% 늘었고, 중국 매출(1,760억원)을 넘어섰습니다. 북미 매출이 중국을 처음 넘어섰습니다. 해외 매출은 5,845억원으로 전체의 35%입니다. 아모레퍼시픽은 중국 비중이 2019년 54%에서 2024년 23%로 낮아졌다는 분석이 있고, 올해 1분기에는 중화권이 오프라인 유통 조정으로 줄어든 반면 미주(1,747억원, +11.2%)와 EMEA(644억원, +16.4%)가 늘었습니다.
| 회사 | 확인된 지역 구조 | 기준 |
|---|---|---|
| 아모레퍼시픽 | 미주·EMEA가 해외 성장 주도. 3분기 SK증권 추정은 북미 +24%, EMEA +12%, 중화권 -9.2% | 2분기 공시 / 3분기 추정 |
| LG생활건강 | 북미 2,058억원 > 중국 1,760억원. 자체 브랜드가 북미 매출의 최대 50%(한화투자증권 분석) | 2분기 |
| 에이피알 | 북미 3,763억원(+264.6%), 유럽 1,451억원(+380.3%), 아시아 1,211억원(+14.5%) | 2분기 |
| 달바글로벌 | 수출 비중 72.38%(전년 59.81%), 미국·일본이 수출의 약 47.5% | 상반기 |
| 실리콘투 | 유럽 35.7%, 미국 16.6%, 영국 9.1%, UAE 5.2% | 1분기 말 |
에이피알은 북미와 유럽을 합친 비중이 전년 같은 기간 약 40%에서 68%로 올랐습니다. 반면 한국콜마는 미국 법인이 매출 178억원(-3%)에 영업손실 14억원을 기록했고, 코스맥스 미국 법인은 매출 538억원(+79%)으로 첫 흑자를 냈습니다. 같은 미국 시장에서도 ODM의 현지 거점 성과는 엇갈렸다는 뜻입니다.
해외 초기 성장은 아마존과 틱톡샵 같은 온라인이 끌었고, 이제는 오프라인이 보태지는 단계입니다. 에이피알은 타깃·월마트 입점을 늘렸고 하반기 코스트코 입점을 예고했습니다. 같은 보도에 따르면 북미 오프라인은 2분기 북미 매출의 약 20%였습니다. 달바글로벌은 2분기 말 해외 오프라인 약 9,000개 매장을 확보했고, 미국에서는 얼타뷰티 1,450개, 코스트코 225개 매장에 들어갔습니다. LG생활건강의 닥터그루트는 코스트코에 이어 9월부터 미국 세포라 오프라인에 진출합니다. 아모레퍼시픽은 아마존 프라임데이에서 역대 최대 매출을 냈고, 국내에서는 온라인과 멀티브랜드숍(MBS) 채널이 두 자릿수 성장했습니다.
오프라인이 중요한 이유는 미국 화장품 소비의 약 70%가 오프라인에서 일어난다는 보도 때문입니다. 국내 업체들이 올리브영 같은 국내 채널의 성공 방식을 해외 유통사 입점으로 옮기는 흐름으로 볼 수 있습니다(필자 판단). 쿠팡 등 국내 이커머스 채널별 비중은 이번 조사에서 수치를 확인하지 못했습니다.
해외 비중이 커질수록 물류비 구조가 달라집니다. 달바글로벌의 상반기 운반비는 429억원으로 전년 252억원보다 70.36% 늘어 매출 증가율(47.9%)을 앞섰고, 매출 대비 11.99%였습니다. 회사는 이 비중이 12~13%까지 오를 수 있다고 보고 항공 대신 해운 비중을 늘릴 계획입니다. 실리콘투는 캘리포니아·뉴저지·폴란드·인도네시아·말레이시아·두바이·멕시코에서 물류창고를 운영하고, 폴란드 센터를 4,000평에서 6,000평으로 넓힐 예정이라고 보도됐습니다. 2분기 운송비는 매출의 3.4%였습니다.
플랫폼과 물류업체도 움직였습니다. CJ올리브영은 3월 캘리포니아 블루밍턴에 약 3,600㎡ 규모의 첫 미국 물류센터를 열어 통관·보관·배송을 맡고 있으며 동부 거점도 계획 중입니다. 한진은 2월 LA 풀필먼트를 확장해 LA 전체 규모를 2만㎡ 이상으로 키웠습니다. 아마존은 10월 27일 행사에서 내년부터 유망 브랜드에 FBA 재고 지원을 집중하겠다고 밝혔습니다. 올해 일부 K뷰티 브랜드가 수요 증가를 재고가 따라가지 못해 미국 아마존의 빠른배송 뱃지를 잃은 사례가 있다고 합니다.
LG생활건강은 8월 24일 더에이본컴퍼니 북미 사업 매각을 결정했습니다. 매각가는 600만 달러(약 84억원)이고, 에이본의 2025년 순손실은 301억원으로 자본잠식 상태였습니다. 한화투자증권은 이를 북미 사업이 에이본 유통망에서 자체 브랜드 중심으로 옮겨가는 신호로 해석했습니다. 일회성 손실이 3분기 영업외손익에 반영될 수 있다는 점은 변수입니다.
아모레퍼시픽은 가맹사업이 감소하는 가운데 코스알엑스, 라네즈 등 글로벌 브랜드에 집중하고 있고, 올해 1분기에는 신규 브랜드 확장과 마케팅 투자로 해외 영업이익이 줄었습니다. 2분기에는 해외 영업이익이 99% 늘어 해외 영업이익률이 두 분기 연속 두 자릿수였습니다. 정리하면 이들 대기업의 우선순위는 매출 방어보다 수익성이 낮은 사업을 덜어내고, 성장 시장에는 선투자 비용을 감수하는 쪽으로 읽힙니다(필자 판단).
코스맥스는 2분기 국내 법인 매출이 처음 분기 5,000억원을 넘었고(5,184억원), 미국 법인 흑자의 배경으로 서부 지역 인디 브랜드 고객사 매출과 대형 고객사 재주문을 꼽았습니다. 한국콜마의 국내 화장품 별도 영업이익은 708억원(+44%)으로 최대였습니다. 에이피알, 달바글로벌 같은 신흥 브랜드는 높은 영업이익률을 내지만 운반비와 마케팅비가 매출보다 빨리 늘 수 있습니다. 즉 ODM은 제품 공급을, 인디 브랜드는 속도와 소비자 접점을, 대기업은 규모와 유통망을 맡는 분업이 뚜렷해지고 있습니다(필자 판단).
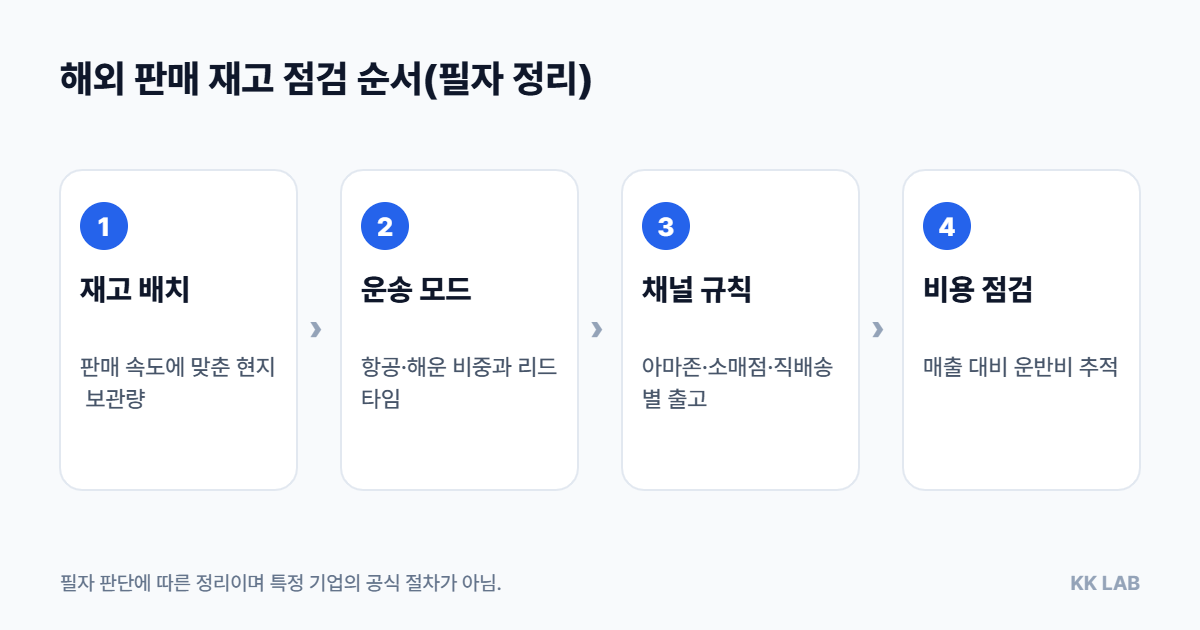
정리하면 재고 배치, 운송 모드, 채널별 출고 규칙이 하나의 흐름으로 이어져야 합니다. 이 세 가지를 점검하는 순서를 그림으로 정리했습니다.
우리 상품의 재고와 출고 구조가 어디에서 막히는지 궁금하다면 로지플렉스에서 무료 물류 진단 받기를 이용해 보세요.
이 글은 공개 자료를 정리한 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 인용한 3분기 수치는 증권사 추정치로 실제와 다를 수 있습니다. 작성 기준일: 2026년 11월 1일.