Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
BOJ 금리 동결과 원/엔 830원대, 방일 한국인 826만 명. 엔화 전망을 요인과 시나리오로 정리하고 일본 여행 변화를 살폈습니다.
핵심 요약 10월 말 기준 엔/달러는 157엔대 후반, 원/엔은 100엔당 830~840원대로 2008년 이후 가장 낮은 구간까지 내려왔습니다. 일본은행(BOJ)은 10월 30일 기준금리를 1.25%로 동결했고 12월 인상 기대는 높지만, 미국 금리(3.75~4.00%)와의 격차는 여전히 2.5%p 이상입니다. MUFG·골드만삭스 등은 ‘완만한 엔 강세’를 전망하지만 급반전을 점치는 곳은 없습니다. 한국발 방일객은 올해 1~9월 826만 명(+21.6%)으로 역대 최대이며, 여행의 무게는 대도시 쇼핑에서 소도시·체험으로 옮겨가고 있습니다.
한국 여행자가 체감하는 ‘엔저’는 엔화 약세와 원화 강세가 겹친 결과입니다. 아래는 보도로 확인한 최근 수준입니다.
| 지표 | 수준 | 기준 |
|---|---|---|
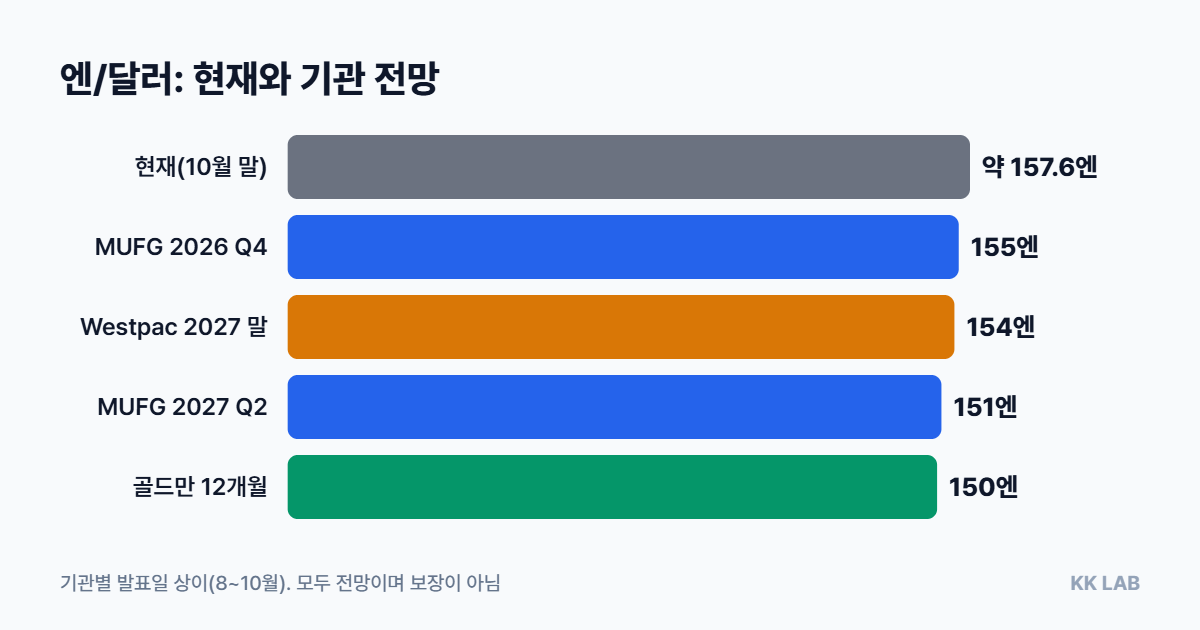
| 엔/달러 | 157엔대 후반 | 10월 초 약 158엔, 10월 30일 조회 시세 약 157.6엔 |
| 원/엔(100엔당) | 837.81원, 842원 | 10월 21일 종가(2008년 1월 이후 최저), 10월 26일 인용치 |
| 원/엔 연초·7월 | 918.6원, 약 958원 | 1월 초(하나은행 기준), 7월 2일 |
| BOJ 정책금리 | 1.25% | 10월 30일 동결(8대 1) |
| 미국 기준금리 | 3.75~4.00% | 10월 28일 동결 |
다만 10월 30일 서울 종가 기준 원/엔은 직접 확인하지 못했습니다. 10월 21일 기사는 원/달러 하락 기대가 배경이라고 전했고, 10월 1~20일 수출액이 전년 대비 105.4% 늘었다는 관세청 집계를 함께 언급했습니다.
BOJ는 올해 6월 1.0%, 9월 1.25%로 올렸지만, 미국 연준(Fed)도 9월 3.75~4.00%로 3년 2개월 만에 인상했습니다. 필자 계산으로 두 나라 정책금리 격차는 약 2.5~2.75%p입니다. 연준 점도표에서는 참가자 18명 중 16명이 연내 추가 인상을 예상했습니다. 여기에 확장 재정을 이어가는 다카이치 정부, 에너지 수입 부담, 1%를 밑도는 잠재성장률이 엔화에 구조적 부담이라는 분석이 나옵니다.
10월 30일 BOJ는 기조적 물가가 2% 목표에 “대체로 부합”한다고 처음 인정했고, 2027회계연도 물가 전망을 2.6%로 올렸습니다. 반대표는 금리를 1.5%로 올리자는 다카타 위원 1표였습니다. 금리스와프 시장의 12월 인상 확률은 약 80%, 블룸버그 조사에서 이코노미스트 83%가 12월 인상을 예상했습니다. 다음 회의는 12월 17~18일입니다.
개입은 환율의 속도를 조절할 뿐, 금리차와 재정이라는 방향성 요인을 바꾸지는 못했다는 것이 이 구간의 교훈입니다(필자 판단).
| 기관(발표일) | 엔/달러 전망 | 핵심 논거 |
|---|---|---|
| MUFG Research(10월 1일) | 2026년 4분기 155, 2027년 1분기 153, 2분기 151, 3분기 149 | BOJ가 12월·2027년 1분기·2분기 인상해 2.00%에 이를 것으로 예상 |
| 골드만삭스(9월 25일) | 3개월 158, 6개월 155, 12개월 150 | BOJ 긴축 가속, 개입 위협. 직전 12개월 전망 165에서 하향 |
| Westpac(8월 17일) | 당분간 160 안팎, 2027년 말 154, 2028년 말 146 | 개입 효과 약화, 추가 공조 없이는 약세 지속 가능 |
| CNBC 설문(9월 16일 보도) | 응답자 약 61%가 1개월 내 155~160엔 예상 | 이코노미스트·애널리스트 18명 대상 |
이 수치들은 모두 전망일 뿐 보장이 아닙니다. 골드만삭스가 불과 두 달 사이 12개월 전망을 165에서 150으로 바꾼 사실이 보여주듯, 전망은 정책 신호에 따라 크게 수정됩니다. 공통점은 ‘급락이 아닌 완만한 엔 강세’라는 방향입니다.
아래는 전망이 아니라 요인별 가정입니다. 환율을 맞히려는 것이 아니라, 무엇이 방향을 바꾸는지 보기 위한 틀입니다.
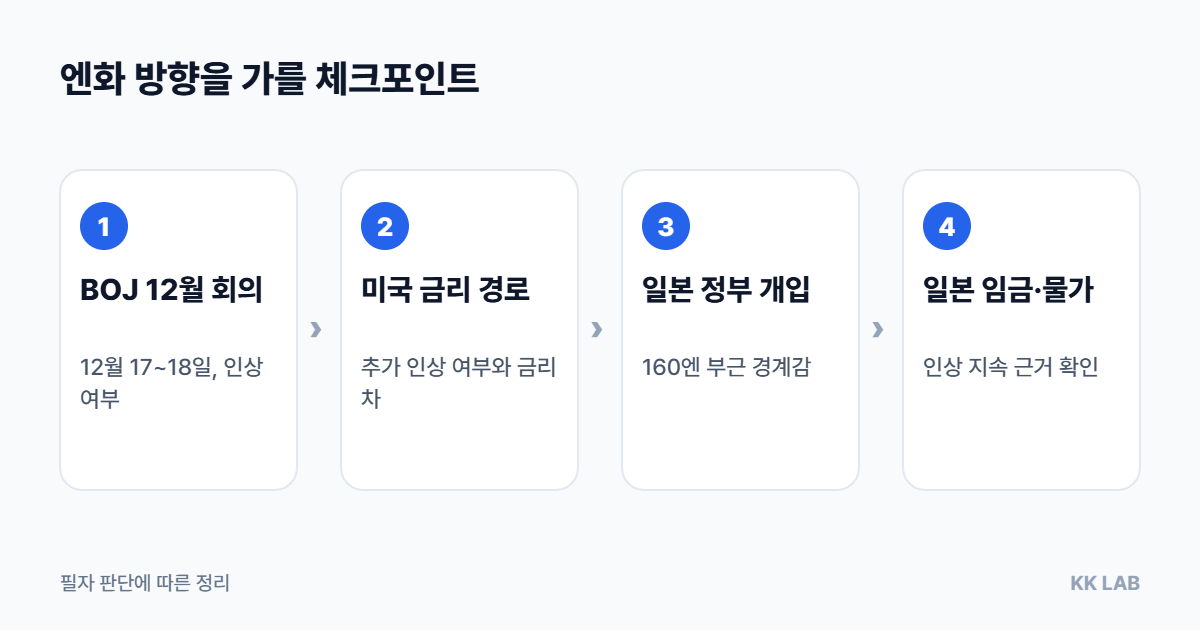
이 글이 보는 체크포인트는 네 가지입니다. BOJ 12월 17~18일 회의, 미국 12월 금리 경로, 개입 동향, 일본 임금·물가 지표입니다. 한 가지 더, 한국 여행자의 환율은 원화 요인도 받습니다. 단순 산술로, 원/달러가 그대로일 때 엔이 5% 강해지면 837.81원은 약 880원이 됩니다.
| 구간 | 방일 한국인 | 증감 |
|---|---|---|
| 2025년 연간 | 945만 9,600명 | +7.3%, 전체 방일객의 22.2% |
| 2026년 1~6월 | 567만 5,100명 | +18.6%, 1위 |
| 2026년 6월 | 78만 7,100명 | +7.8% |
| 2026년 9월(속보) | 84만 2,300명 | +25.6%, 9월 기준 최다·1위 |
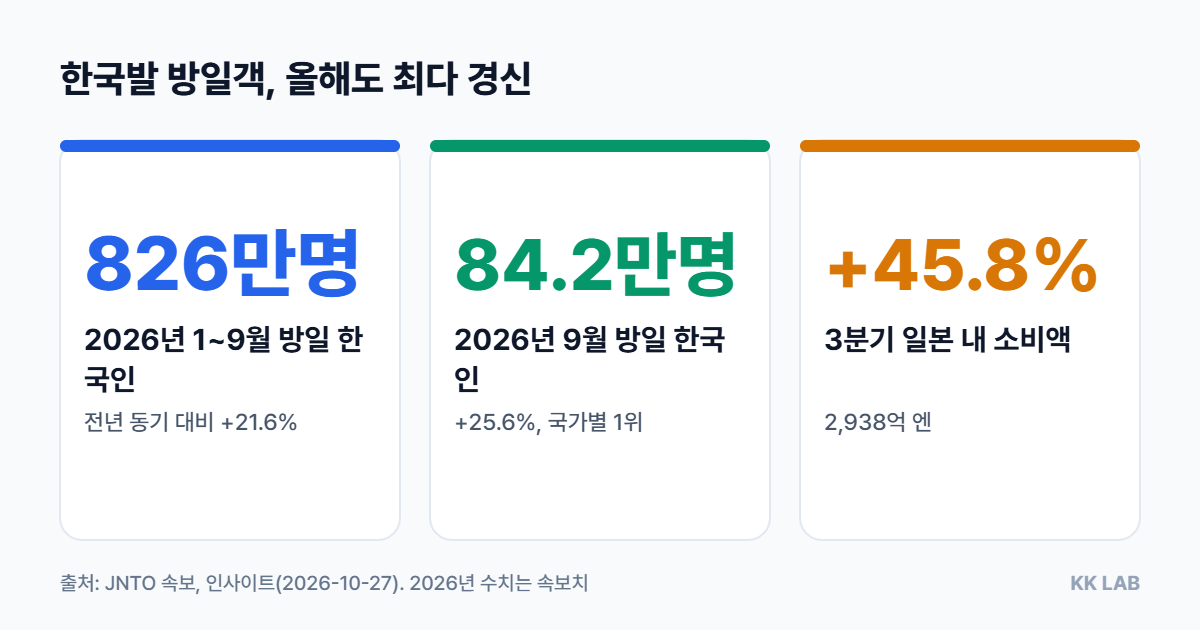
| 2026년 1~9월 | 826만 2,700명 | +21.6% |
같은 9월 전체 방일객은 310만 3,700명으로 5.0% 줄었고, 중국은 44.5% 감소했습니다. 한국 시장이 전체 감소를 상당 부분 메우는 구조입니다. 1~9월 누적 방일 한국인은 826만 2,700명으로 연간 1,000만 명까지 약 174만 명이 남았습니다. 3분기 한국인 일본 내 소비액은 2,938억 엔으로 45.8% 늘었고, 1인당 지출은 11만 3,959엔으로 13.4% 증가했습니다. JNTO 서울사무소장은 환율이 여러 요인 중 하나라고 설명했습니다.
| 항목 | 내용 | 시점 |
|---|---|---|
| 출국세(국제관광여객세) | 1,000엔에서 3,000엔으로 인상 | 7월 1일(6월 30일까지 발권분은 구세율) |
| 교토시 숙박세 | 1박 1인 요금 구간별 200엔~최대 1만 엔 | 3월 1일 |
| 도쿄도 숙박세 | 정액에서 숙박요금 3%로 개편, 1만3000엔 미만 면세 | 2027년 4월(총무상 승인) |
| 소비세 면세 | 현장에서 세금 포함 결제 후 출국 시 환급, 소모품 50만 엔 한도·밀봉 폐지 | 11월 1일 이후 구매분 |
| 이중가격제(히메지성) | 시민 1,000엔, 외지·외국인 2,500엔 | 3월 벚꽃철(방문객 약 17% 감소 분석) |
새 면세 제도에서는 환급 사업자에 따라 수수료가 다릅니다. 보도된 예는 면세 수수료 1.5%와 송금 수수료 4.25%입니다. 일반 정보로, 환전은 한 번에 몰지 말고 나눠서 하고, 숙소·교통은 사전 결제 시 환율이 고정되는지, 카드 해외 수수료가 얼마인지 확인하는 정도면 충분합니다.
이 글은 공개 자료를 정리한 분석이며 환전·투자를 권유하지 않습니다. 환율 전망은 기관별 가정에 따른 것으로 실제와 다를 수 있습니다. 작성 기준일: 2026년 11월 1일.