Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
구찌 매출은 3년 새 절반 가까이 줄었고 케링 주가는 하루 11~13% 빠졌습니다. 숫자·비하인드·공개 인터뷰·물류 관점까지 정리했습니다.
핵심 요약 구찌 매출은 2023년 상반기 약 51억 유로에서 2026년 상반기 약 27.6억 유로로 줄었고, 케링 주가는 2026년 10월 23일 장중 하루에 11~13% 빠졌습니다. 3분기 구찌 직영 매장 매출은 9% 감소했는데 도매는 오히려 늘었습니다. 4년 사이 구찌 CEO가 네 번 바뀌었고, 크리에이티브 디렉터는 뎀나(Demna)로 교체됐습니다. 이 글은 숫자, 비하인드, 공개 인터뷰, 물류·유통 관점까지 한 번에 정리합니다. 특정 종목의 매수·매도를 권유하지 않습니다.
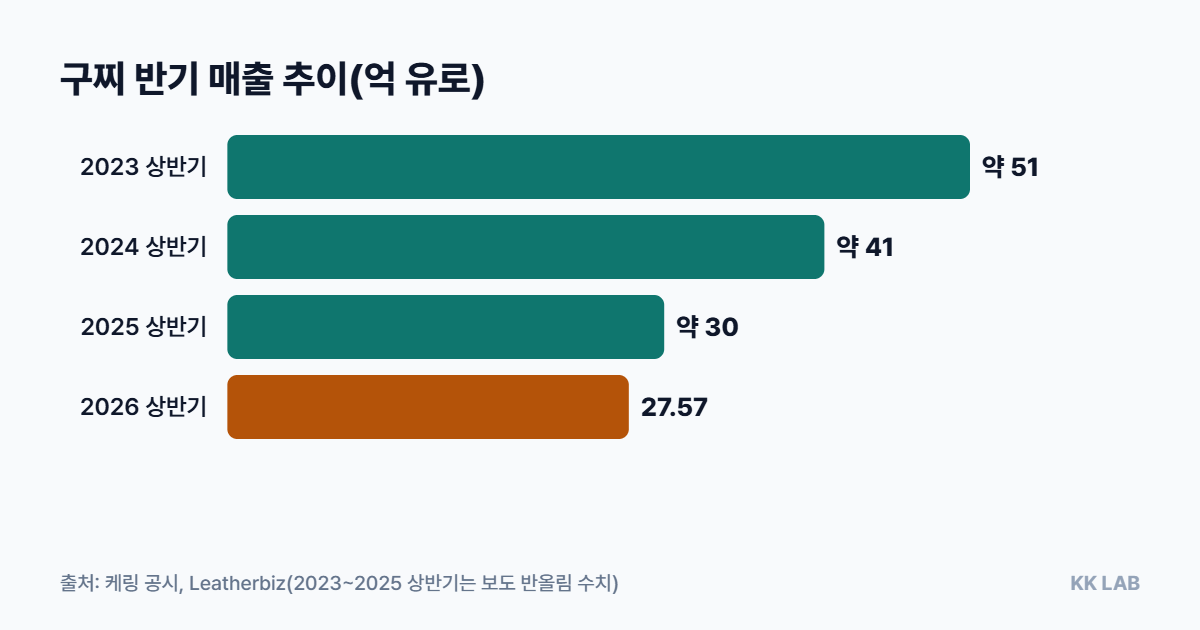
구찌는 케링 그룹에서 영업이익의 절반 이상을 책임져 온 간판 브랜드입니다(보도에 따라 약 60%로 표현하기도 합니다). 이 간판이 흔들리면 그룹 전체가 흔들립니다. 먼저 공식 자료로 확인되는 숫자만 보겠습니다. 구찌 반기 매출은 3년 새 거의 절반 수준으로 줄었습니다.
| 시점 | 구찌 매출 | 변화 |
|---|---|---|
| 2023년 상반기 | 약 51억 유로 | 기준점 |
| 2024년 상반기 | 약 41억 유로 | 약 -20%(필자 계산) |
| 2025년 상반기 | 약 30억 유로 | 약 -27%(필자 계산) |
| 2025년 연간 | 59.92억 유로 | 보고 기준 -22%, 비교 기준 -19% |
| 2026년 상반기 | 27.57억 유로 | 보고 기준 -9%, 비교 기준 -5% |
| 2026년 3분기 | 12.91억 유로 | 보고 기준 -4%, 비교 기준 -6% |
2023년 상반기 대비 2026년 상반기는 약 46% 낮습니다(필자 계산, 반올림한 수치 기준). 하락 속도는 느려졌지만 아직 반등은 아닙니다. 그룹 전체로 보면 2025년 매출 146.75억 유로, 영업이익률은 11.1%로 2024년 14.5%에서 떨어졌고, 2022년 약 27%와 비교하면 반 토막 이하입니다.
2026년 10월 22일 케링은 3분기 매출을 발표했습니다. 그룹 매출은 33.45억 유로로 거의 제자리였고, 예상치(33.4억 유로)와도 비슷했습니다. 그런데 다음 날 아침 파리 증시에서 케링 주가는 전날 종가 213.5유로에서 장중 186유로 안팎까지 내려갔습니다(보도마다 -11%~-13%로 다르게 집계). 시장이 실망한 이유는 구찌의 내용이었습니다. 채널별 숫자가 엇갈렸습니다.
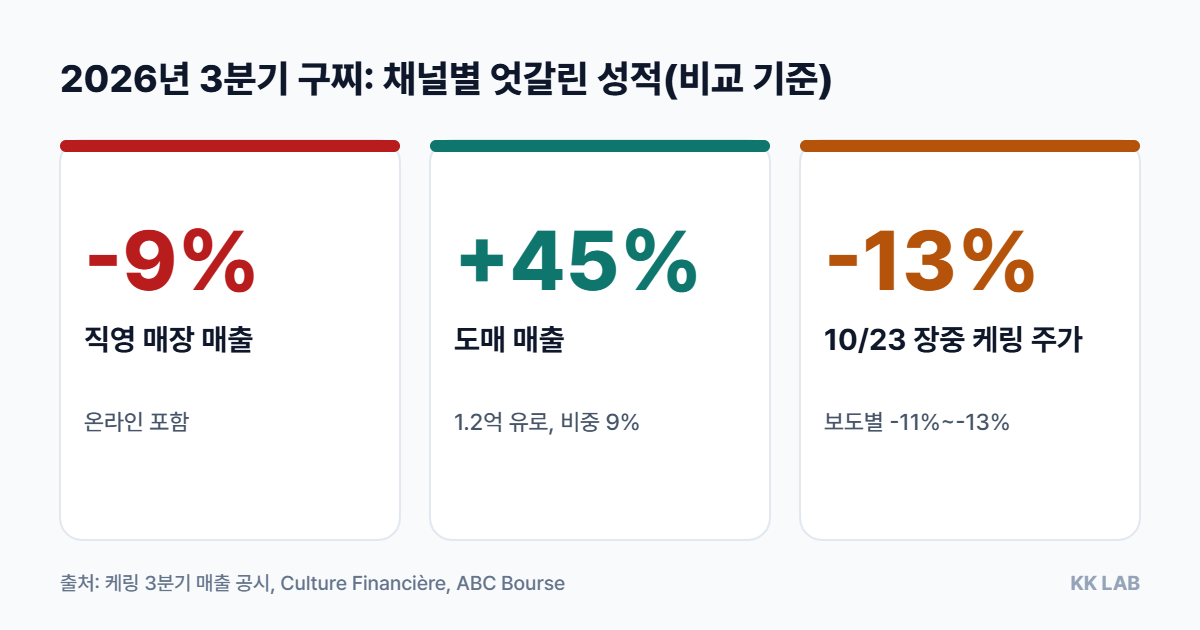
회사는 도매 증가를 낮은 기저와 신제품 주문 시점 때문이라고 설명했습니다. 즉 “소매점이 일단 물건을 들여놓은 것”이지 “소비자가 샀다”는 뜻이 아닙니다. 월가의 반응도 냉정했습니다. JP모건은 제품 라인 교체 가속이 전환점이 되고 있다는 신호가 아직 없다고 봤고, 제프리스는 진전은 있지만 3분기에 전반적 수요가 나빠졌다고 평가했습니다(프랑스 매체 보도 기준).
한 가지 더. 구찌 영업이익률은 상반기 17.0%로 1%포인트 개선됐습니다. 매출이 줄어도 비용과 재고를 다듬어 이익을 지키는 단계라는 뜻입니다. 매출 반등이 확인되기 전까지 시장이 주가에 높은 점수를 주기 어려운 이유이기도 합니다.
구찌가 흔들린 직접 원인은 소비 둔화와 중국 수요 약화지만, 내부적으로는 사령탑이 너무 자주 바뀐 것도 부담이었습니다. 보도된 공개 사실만 시간순으로 모았습니다.
| 시점 | 변화 |
|---|---|
| 2022년 | 알레산드로 미켈레가 크리에이티브 디렉터에서 물러남 |
| 2023년 | 마르코 비자리 CEO 퇴임, 장프랑수아 팔뤼스가 후임(약 15개월 재임) |
| 2025년 초 | 스테파노 칸티노가 CEO를 맡았으나 1년이 못 돼 교체 |
| 2025년 3월 13일 | 뎀나의 구찌 크리에이티브 디렉터 선임 발표(발렌시아가 퇴사 후 7월 합류) |
| 2025년 9월 | 루카 데 메오(전 르노 CEO)가 케링 CEO 취임, 프란체스카 벨레티니가 구찌 CEO로 임명(2년 사이 4번째 CEO) |
데 메오가 원한 것은 “더 가볍고 명확한 조직”이었고, 그룹 부CEO 직책은 사라졌습니다(보도 기준). 디자인 쪽에서는 사바토 데 사르노의 약 2년 임기가 끝나고 뎀나가 들어왔습니다. 패션계가 그를 두고 갈린 이유는 분명했습니다. 가죽 제품(핸드백) 규모가 발렌시아가와 비교가 안 되는 구찌의 공급망을 처음 맡는다는 점, 그리고 구찌에는 쿠튀르가 없다는 점이었습니다.
뎀나는 취임 후 여러 매체와 인터뷰했습니다. 내용은 공개 보도에서 요약하고, 직접 인용은 짧게 하나만 쓰겠습니다.
이 인터뷰에서 읽어야 할 핵심은 디자인 취향이 아니라 “속도”입니다. 데 메오도 첫 쇼를 두고 속도와 역동성의 신호를 주는 것이 중요했다는 취지로 말했습니다. 구찌는 이미 2025년에 “보는 즉시 구매(see-now-buy-now)” 방식을 도입해 약 50개 플래그십에서 데뷔 컬렉션을 바로 팔겠다고 밝혔습니다. 런웨이에서 매장까지 통상 6개월 걸리던 간격을 줄이겠다는 시도입니다.
데 메오는 2026년 4월 16일 피렌체 자본시장 설명회에서 3단계 계획을 내놨습니다. 2026년 말까지 재정비(Reset), 2028년 말까지 재건(Rebuild), 2030년 말까지 재도약(Reclaim)입니다. 중기적으로 영업이익률을 2025년 대비 두 배 이상으로 올린다는 목표도 있습니다. 구찌에 대한 구체 방침은 다음과 같습니다.
시장은 의심도 했습니다. 애널리스트들은 구찌 개별 목표가 없고, 2030년 시장 컨센서스 이익률(약 20%)이 2019년의 약 30%에 못 미친다는 점을 지적했습니다(보도 기준). 가격을 낮춰 입문 고객을 되찾으면 구찌의 희소성이 희석될 수 있다는 우려도 나왔습니다. 그룹은 올해 들어 9개월 동안 순 105개 매장을 닫았고(128개 폐점, 23개 개점), 연간 목표를 100개에서 최소 125개로 올렸습니다.
이 이야기는 패션만의 문제가 아닙니다. 공급망이 곧 전략이라는 점에서 물류업계에도 시사점이 큽니다. 아래는 공개된 사실을 바탕으로 한 필자 판단입니다.
| 지표 | 왜 보나 | 확인 방법 |
|---|---|---|
| 구찌 직영 매출(비교 기준) | 소비자 수요의 직접 지표 | 분기 매출 발표 |
| 방문객 수와 전환율 | 트래픽이 회복돼야 개선된 전환율이 의미를 가짐 | 경영진 발언, 애널리스트 콜 |
| 도매 sell-through | 도매 증가가 실제 판매로 이어지는지 | 유통사 코멘트, 후속 분기 도매 추이 |
| 아시아·중국 트래픽 | 부진의 중심 지역 | 지역별 코멘트 |
| 영업이익률과 순부채 | 비용 절감의 지속성(순부채는 자산 매각 효과 포함) | 반기·연간 결과 |
| 핸드백 신제품 반응 | 구찌 매출의 중심 카테고리 | 가격대별 제품 주기 |
패션 종사자에게는 이 사례가 “스타 디자이너 한 명으로 되살릴 수 없는 이유”를 보여 줍니다. 디자인, 가격 구조, 유통, 재고, 조직 안정성이 한꺼번에 맞아야 합니다. 뎀나 체제의 평가는 2026년 7월 공식 출시 컬렉션의 소비자 판매가 쌓이는 앞으로의 분기 실적에서 판가름 날 것입니다.
물류·이커머스 운영에 대한 진단이 필요하시면 로지플렉스도 참고해 보세요.
이 글은 공개 자료를 정리한 안내이며 투자 판단의 책임은 투자자 본인에게 있고 특정 종목의 매수·매도를 권유하지 않습니다. 자료 조사와 인포그래픽 제작에는 AI 도구를 활용했습니다. 오류나 정정 요청은 문의하기 페이지로 보내 주세요.