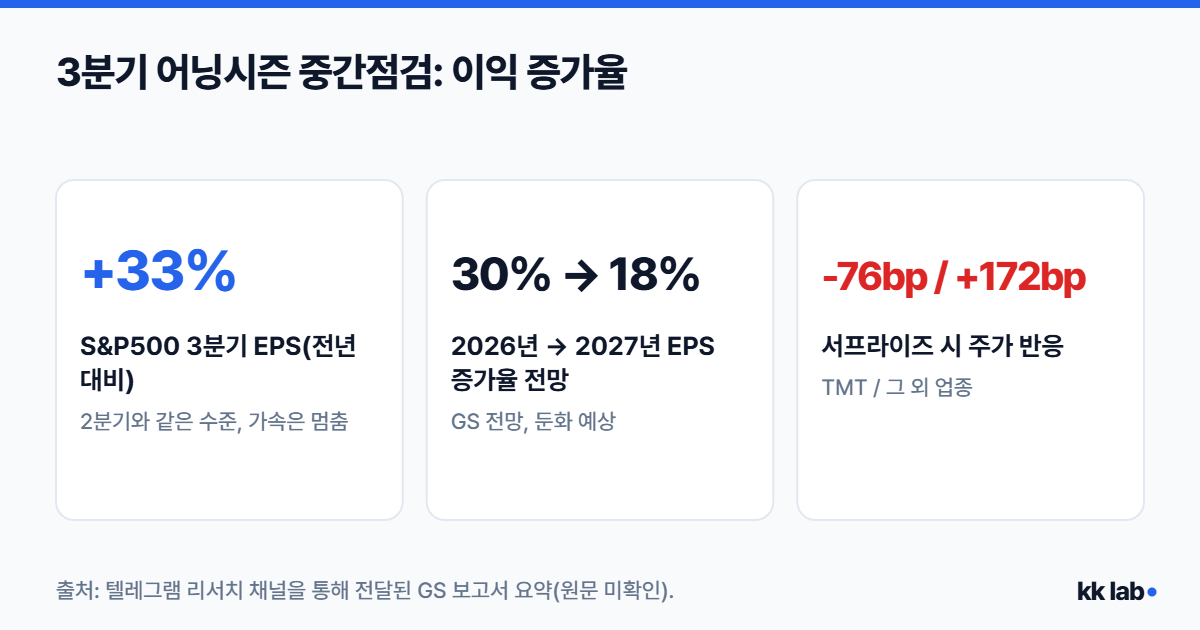
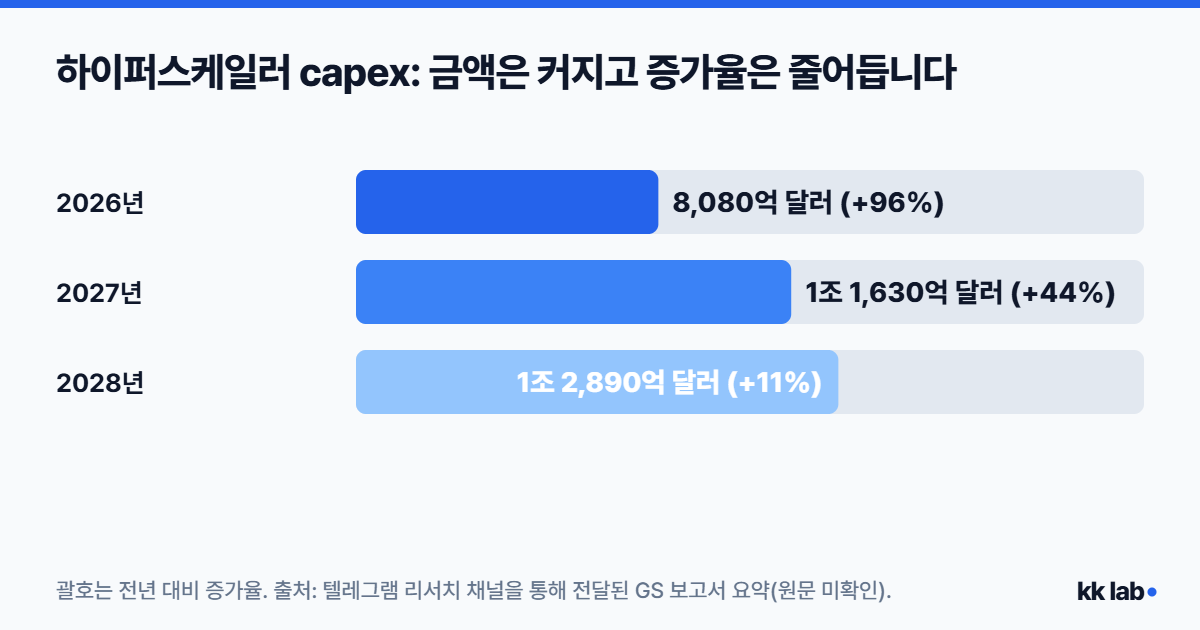
핵심 요약 골드만삭스(GS)의 3분기 어닝시즌 중간점검은 “이익은 여전히 강하지만, 증가 속도는 정점을 지났다”로 요약됩니다. S&P500의 3분기 EPS 증가율은 전년 대비 +33%로 2분기와 같은 수준에서 멈췄고, 대형 클라우드 기업의 설비투자(capex) 증가율은 꺾이는 반면 잉여현금흐름(FCF)은 마이너스로 돌아섰습니다. 시장이 보는 쟁점이 “AI 수요가 있는가”에서 “투자비를 얼마나 빨리 현금으로 회수하는가”로 옮겨 가고 있다는 신호입니다.
이 글은 텔레그램 리서치 채널에 공유된 GS 보고서 요약을 바탕으로 정리했으며, 보고서 원문은 확인하지 못했습니다. 숫자는 요약본 기준이므로 원문과 다를 수 있습니다.
컨센서스는 2027년에 약 -1,500억 달러까지 나빠졌다가 2028년에 +600억 달러로 회복한다고 가정합니다. 회복 시점이 늦춰지면 가정이 흔들릴 수 있습니다.
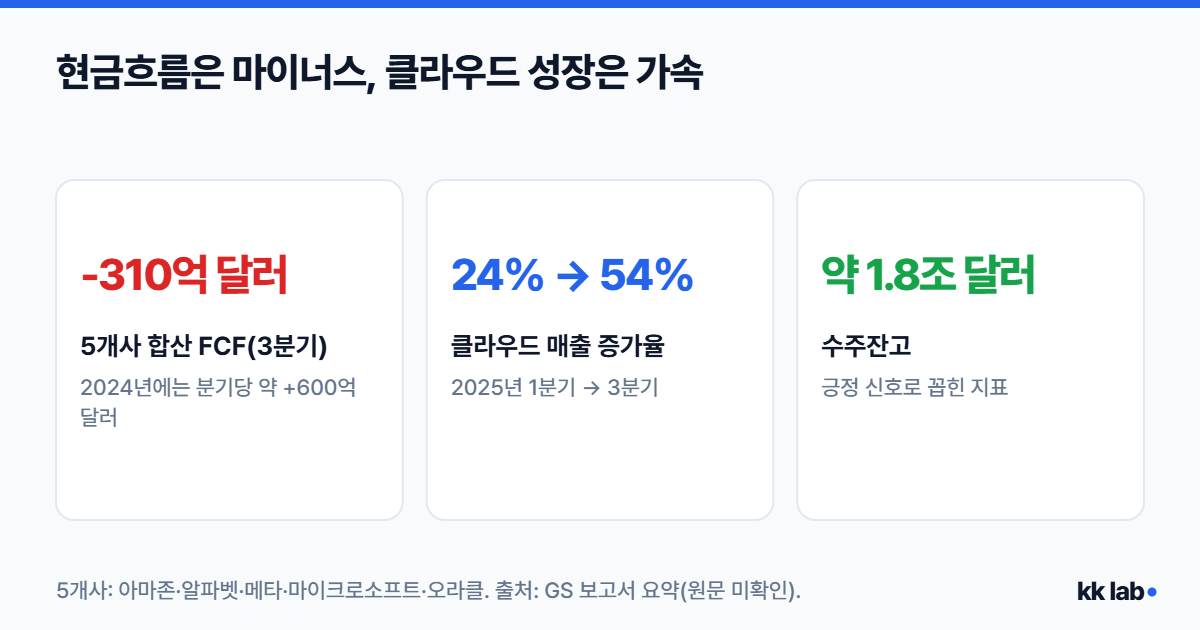
긍정 신호도 있습니다. 클라우드 매출 증가율은 2025년 1분기 24%에서 3분기 54%로 가속했고, 수주잔고는 약 1.8조 달러입니다.
현금흐름과 클라우드 성장 지표 요약
4. 반도체: 공급 부족은 이어지지만 환원 시점이 변수
키옥시아는 3분기 영업이익 가이던스가 시장 기대를 밑돌았지만, GS는 수급 악화가 아니라 데이터센터 SSD 출하가 4분기로 넘어간 영향으로 해석합니다.
삼성전자는 GS가 4분기 영업이익을 127조 원(기존 119조 원)으로 전망합니다. 2028년까지 공급이 빠듯하다는 점은 회사가 재확인했습니다. 주가가 약했던 직접 원인은 잔여 주주환원(55~75조 원) 확정이 2027년 1월 이사회로 미뤄진 점으로 꼽힙니다.
왜 중요한가
지난 2년간 시장은 “AI 투자가 늘어나는가”를 봤습니다. 지금은 “투자 증가가 둔화되는 가운데 현금흐름이 버티는가”를 봅니다. 같은 AI 관련 뉴스라도 해석 기준이 바뀌었기 때문에, 호재에도 주가가 약한 장면이 나올 수 있습니다. 이 글은 그 기준 변화를 정리한 것이며 특정 종목의 매수나 매도를 권유하지 않습니다.