Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
앤트로픽 공개 S-1 요약 수치와 최근 대형 IPO 사례로 성공의 기준(조달·첫날·장기)을 나누고 위험 요인과 시나리오를 정리했습니다.
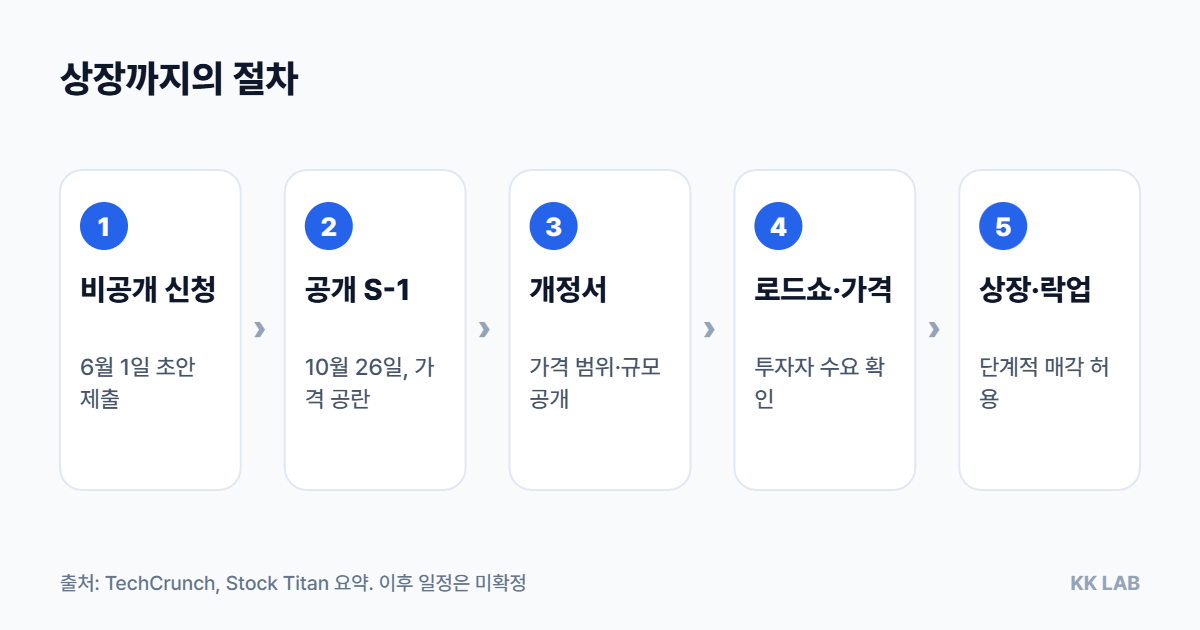
핵심 요약 보도에 따르면 앤트로픽은 2026년 6월 1일 비공개로 IPO 서류를 냈고, 10월 26일 공개 S-1을 제출해 나스닥 티커 ANT로 상장을 신청했습니다. 공모가 범위와 규모는 아직 비어 있습니다. 필자 판단으로 ‘성공’은 조달, 첫날 수익률, 상장 이후 장기 성과로 나눠 봐야 하며 세 가지는 서로 다른 변수에 좌우됩니다.
회사 블로그를 인용한 보도(TechCrunch)에 따르면 앤트로픽은 6월 1일 SEC에 초안 등록서류를 비공개로 제출했습니다. 이후 10월 26일 공개 S-1이 올라왔다는 제3자 요약이 여럿 있으며, 이 요약들은 공모가 범위·주식 수·조달액이 공란이라고 전합니다. 필자는 S-1 원문을 직접 열람하지 못했고, 아래 수치는 모두 2차 요약 기준입니다. 공개 후 일정은 가격 범위가 담긴 개정서, 로드쇼, 가격 결정, 상장 순으로 이어집니다.
| 항목 | 보도·요약 내용 | 확실성 |
|---|---|---|
| 비공개 신청 | 2026년 6월 1일, 시장 상황에 따라 진행 | 회사 발표 인용 |
| 공개 S-1 | 10월 26일, 나스닥 글로벌 셀렉트, 티커 ANT, 22개 주관사단(골드만삭스·모건스탠리 등) | 2차 요약 |
| 직전 비공개 라운드 | 5월 시리즈 H 650억 달러, 기업가치 9,650억 달러 | 회사 발표 인용 |
| 이사회 평가 주당가격 | 9월 30일 기준 약 71.43달러(각주 역산), 발행주식 약 169억 주 가정 시 약 1.2조 달러 | 2차 계산 |
| 상장 목표 가치 | 보도에 따르면 약 2조 달러, 조달 600억 달러 이상 | 미확정 |
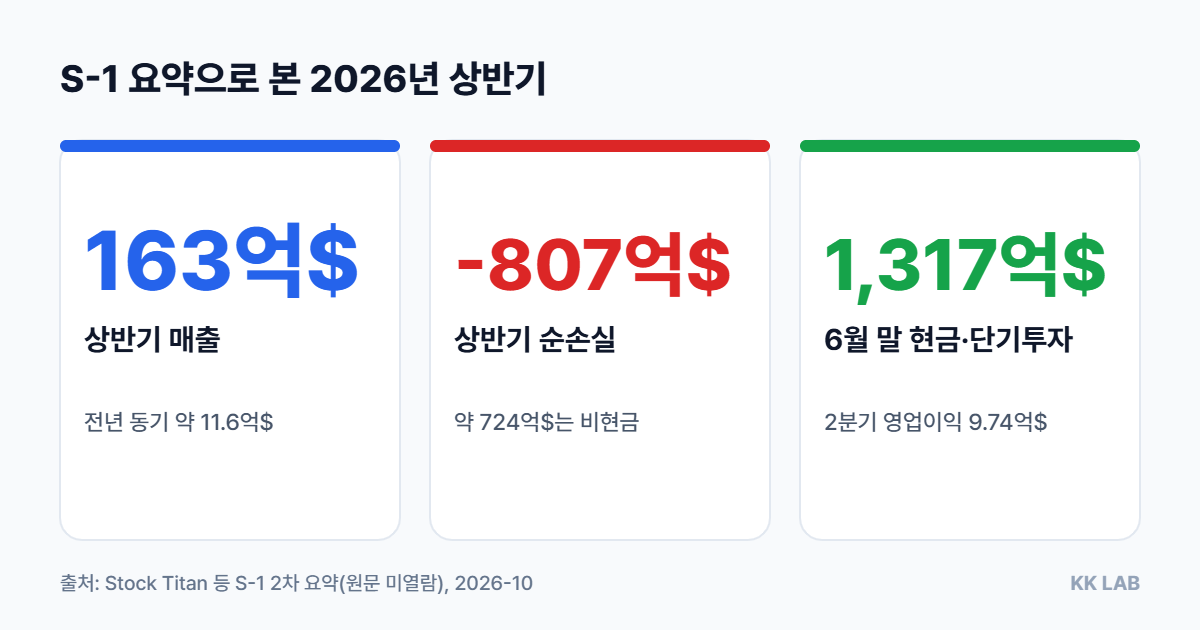
2차 요약 기준으로 2026년 상반기 매출은 163억 달러로 전년 동기 약 11.6억 달러의 14배 안팎이고, 상반기 영업손실은 6.93억 달러, 2분기 영업이익은 9.74억 달러입니다. 상반기 영업현금흐름은 +39억 달러, 6월 말 현금·단기투자는 1,317억 달러입니다. 다만 상반기 순손실 807억 달러 중 약 724억 달러는 전환사채 등의 공정가치 상승에 따른 비현금 항목이라고 합니다. 기업가치가 오를수록 이 손실이 커지는 구조이므로, 순손실 자체보다 영업손익과 현금흐름을 보는 편이 합리적이라는 것이 필자 판단입니다.

반대편에는 고정비가 있습니다. 요약에 따르면 컴퓨트 최소 지급 약정이 구글 약 1,145억 달러, 아마존 1,100억 달러, 마이크로소프트 449억 달러입니다. 상위 5개 고객이 매출의 약 25%이고, 아마존·구글·마이크로소프트 클라우드 마켓플레이스 경유 매출이 상반기의 약 48%입니다.
| 정의 | 보는 지표 | 주로 좌우하는 변수 |
|---|---|---|
| 조달 성공 | 공모 규모, 수요 초과 여부, 가격 범위 상향 여부 | 시장 유동성, 같은 시기 대형 상장 |
| 첫날 성과 | 공모가 대비 종가 | 공모가 책정, 유통 물량, 개인 수요 |
| 장기 성과 | 락업 해제 이후 주가, 마진, 현금흐름 | 성장 지속, 컴퓨트 비용, 경쟁 |
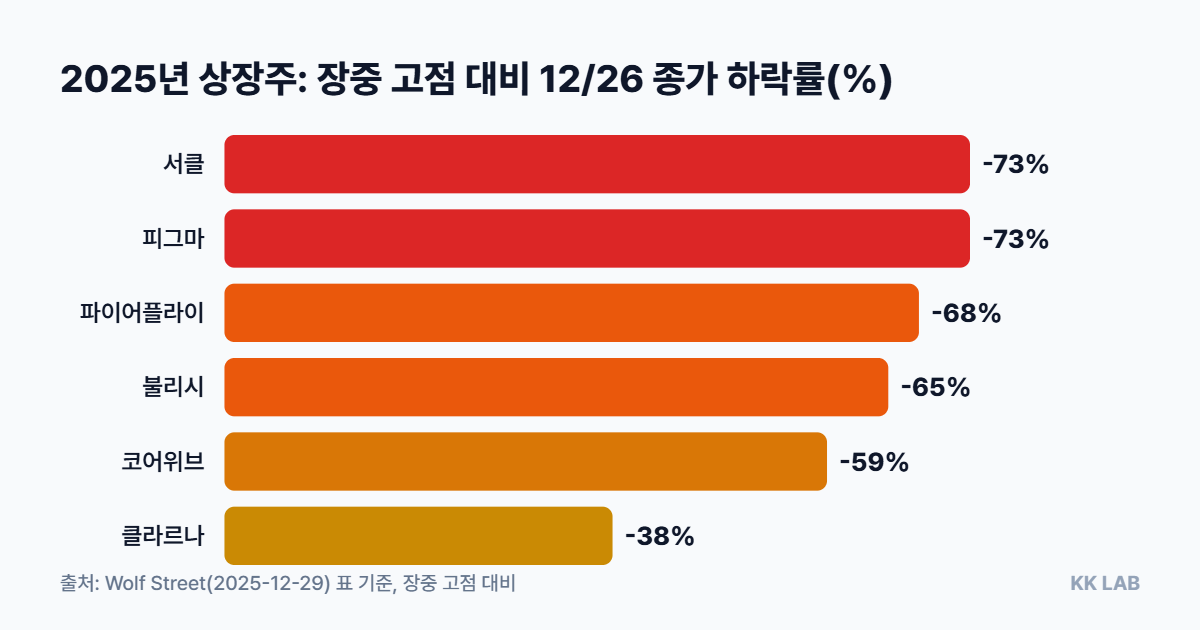
최근 사례는 첫날 성과가 장기 성과를 보장하지 않았음을 보여 줍니다. 6월 상장한 스페이스X는 공모가 135달러에서 첫날 약 19% 오른 161달러로 마감했지만, 위키피디아 정리에 따르면 약 한 달 뒤 공모가 아래로 내려갔고 7월 말에는 고점 대비 약 50% 낮았습니다. 2025년 사례를 정리한 월스트리트 분석(Wolf Street)에서는 피그마가 첫날 250% 올랐으나 12월 26일 종가가 첫날 종가보다 약 67% 낮았고, 코어위브·서클 등도 장중 고점 대비 크게 하락했습니다. 표본이 적어 일반화는 어렵지만, 첫날 수익률만으로 성공을 판정하는 것은 부적절하다는 것이 필자 판단입니다.
| 시나리오 | 전제 | 세 가지 정의로 본 결과 |
|---|---|---|
| 순항 | 분기 성장 유지, 영업흑자 확대, 시장 호조 | 조달·첫날·장기 모두 양호할 여지 |
| 과열 후 조정 | 높은 가격에 수요 집중, 락업 해제·성장 둔화 부각 | 조달·첫날은 성공, 장기는 부진 가능 |
| 지연 또는 축소 | 시장 급락, 규제·소송 악재, AI 투자 심리 악화 | 조달 규모 축소 또는 일정 연기 |
어느 시나리오가 현실화할지는 아직 알 수 없으며, 가격 범위가 공개되면 판단 근거가 크게 달라집니다. 독자가 확인할 항목은 가격 범위와 공모 규모, 신주와 구주 비중, 이후 분기 영업현금흐름입니다.
이 글은 공개 자료를 정리한 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 2차 자료에 기반하므로 투자 판단 전 원문 공시를 확인하세요. 작성 기준일: 2026년 11월 1일.