Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
2026년 1~10월 S&P 500 섹터 수익률을 보면 1위는 AI가 아닌 에너지였습니다. 공개 자료로 현황과 리스크, 개인 투자 원칙을 정리합니다.
핵심 요약 2026년 1월 초부터 10월 30일까지 S&P 500은 배당 포함 약 11.7% 올랐습니다(ChartRow 추정). 이 기간 수익률 1위 섹터는 AI가 아니라 에너지(약 +59.7%)였고, 기술 섹터는 약 +25.1%로 2위였습니다. AI 안에서도 편차가 컸습니다. 메모리·서버 관련주는 두세 배가 됐지만 AI의 상징인 엔비디아는 약 +10%에 그쳤습니다. 한편 빅테크 4사의 올해 설비투자(capex) 가이던스는 합계 약 7,300억 달러 안팎으로 불어났고, 10월 말 실적 발표 뒤에는 투자 회수에 대한 의심이 주가에 반영되기 시작했습니다. 이 글은 공개 자료로 지금의 시장 현황을 정리하고, 개인 투자자가 AI 시대에 지킬 원칙을 살펴봅니다.
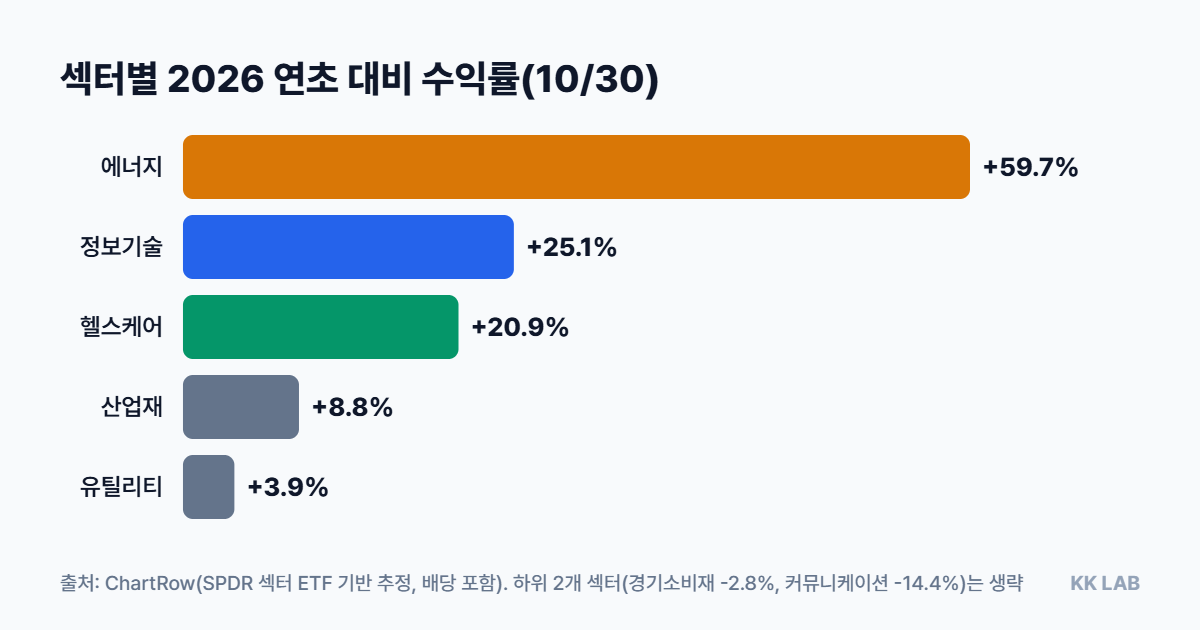
“세상이 AI만 쳐다본다”는 말은 절반만 맞습니다. 투자금과 뉴스의 관심은 AI에 쏠려 있지만, 올해 1~10월의 수익률 지도는 그렇게 단순하지 않았습니다. 가장 많이 오른 섹터는 중동 정세에 따른 유가 급등으로 에너지였고, 헬스케어와 필수소비재도 지수를 웃돌았습니다. 반대로 AI 수혜 업종으로 흔히 꼽히는 유틸리티는 한 자릿수 상승에 그쳤습니다.
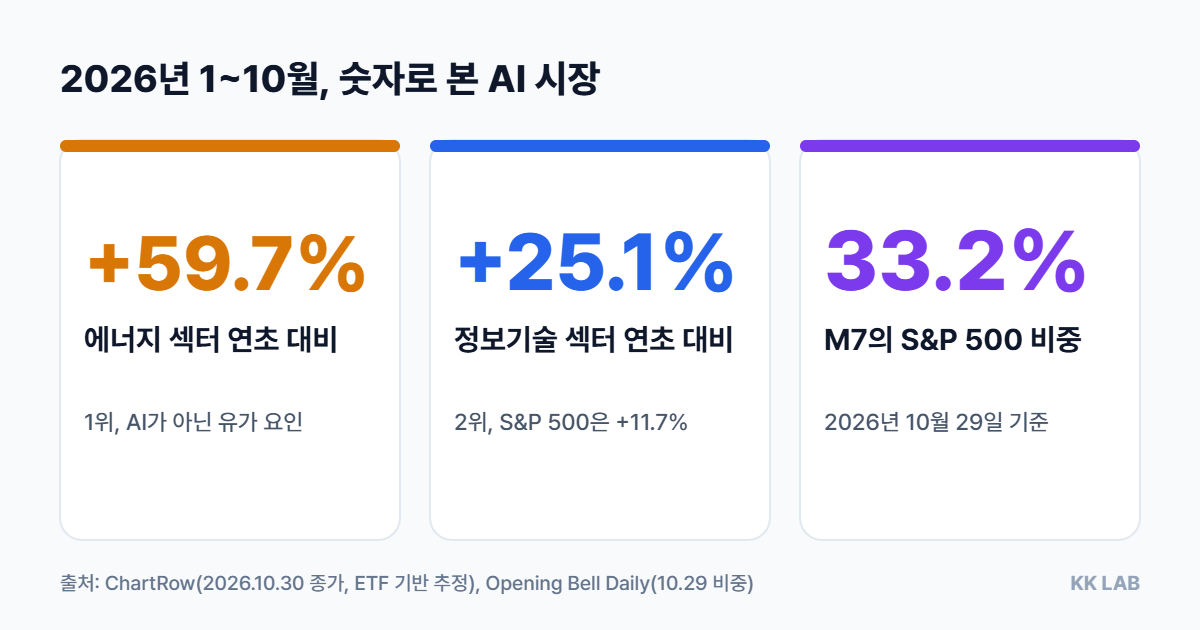
또 하나 눈여겨볼 점은 대형 기술주 묶음인 매그니피센트 7(M7)입니다. M7은 S&P 500 시가총액의 약 33.2%(10월 29일 기준)를 차지하지만, 같은 자료의 가중 평균 주가 수익률은 약 +6.2%로 지수 전체(가격 기준 약 +10.8%)보다 낮았습니다(10월 30일 종가, 필자 비교). 시장 비중은 크지만 올해의 수익을 M7이 이끈 것은 아니라는 뜻입니다.
아래 표는 두 시점의 자료를 나란히 놓은 것입니다. 10월 23일 값은 연기금 기관(Wespath)이 주간 자료로 낸 총수익률이고, 10월 30일 값은 ChartRow가 SPDR 섹터 ETF로 추정한 배당 포함 수익률입니다. 두 자료는 산출 방식이 달라 공식 지수 값과는 차이가 날 수 있으며, 따라서 숫자보다는 순위와 격차를 보시기 바랍니다.
| 섹터 | 10/23 기준(Wespath) | 10/30 기준(ChartRow 추정) |
|---|---|---|
| 에너지 | +57.0% | +59.7% |
| 정보기술 | +22.4% | +25.1% |
| 헬스케어 | +17.7% | +20.9% |
| 소재 | +11.2% | +17.8% |
| 필수소비재 | +16.2% | +17.3% |
| 부동산 | +9.0% | +9.6% |
| 산업재 | +6.2% | +8.8% |
| 금융 | +3.7% | +4.4% |
| 유틸리티 | +2.2% | +3.9% |
| 경기소비재 | -2.8% | -2.8% |
| 커뮤니케이션 서비스 | -3.0% | -14.4% |
| S&P 500 지수 | +12.4% | +11.7% |
1위(에너지)와 꼴찌(커뮤니케이션 서비스)의 격차는 10월 30일 기준 약 74%포인트입니다(필자 계산). 일주일 사이 커뮤니케이션 서비스가 -3.0%에서 -14.4%로 내려간 것은 10월 29일 알파벳의 급락 영향이 큰 것으로 보입니다(필자 판단).
에너지 급등의 배경은 AI와 무관합니다. 보도에 따르면 미국과 이란의 충돌로 호르무즈 해협이 사실상 막힌 상태가 이어졌고, 서부텍사스산 원유(WTI)는 10월 14일 배럴당 약 101.9달러를 기록했습니다. Wespath 자료상 WTI의 연초 대비 상승률은 10월 23일 약 +79.9%였습니다. 찰스슈왑은 에너지 업종 상위 3개 종목이 업종 비중의 절반 이상이라며, 휴전이나 긴장 완화 시 유가가 내릴 위험을 함께 지적했습니다.
반도체는 올해 가장 극적인 곡선을 그렸습니다. 필라델피아 반도체지수(SOX)는 6월 말 연초 대비 약 106%까지 올라 사상 최고치를 찍었고, 이후 최대 29% 하락했습니다(Leverage Shares 정리). 10월 16일에는 8거래일 연속 하락해 2008년 이후 가장 긴 하락 행진을 기록했는데, 그날에도 반도체 ETF(SOXX)는 연초 대비 약 +64%였습니다. 유가, 10년물 금리 5%대, AI 투자 회수 의구심이 하락 요인으로 거론됩니다.
아래는 AI 공급망의 서로 다른 고리와, AI 바깥에서 두드러진 대형주를 함께 놓은 현황표입니다. 선정 기준은 다음과 같습니다. 첫째, 10월 30일 종가 기준 연초 대비 수익률을 공개 자료에서 확인할 수 있을 것. 둘째, AI 반도체·메모리·서버·전력 설비처럼 공급망의 서로 다른 고리를 대표할 것. 셋째, AI 바깥(에너지, 헬스케어)의 상위 대형주를 대조군으로 넣을 것.
| 종목 | 구분 | 2026 연초 대비(10/30) |
|---|---|---|
| Micron(MU) | 메모리 반도체 | +210.2% |
| Dell Technologies(DELL) | 서버·인프라 하드웨어 | +240.2% |
| AMD | AI 가속기·CPU | +135.7% |
| Exxon Mobil(XOM) | AI 바깥, 에너지 | +58.7% |
| Eli Lilly(LLY) | AI 바깥, 헬스케어 | +32.5% |
| GE Vernova(GEV) | 전력 설비 | +31.6% |
| Nvidia(NVDA) | AI 반도체 대표 | +10.0% |
자료 출처는 Yahoo Finance 가격을 이용해 계산하는 ChartRow와 TopStocksYTD이며, 수정주가 기준 추정치입니다(Nvidia는 다른 자료에서 가격 기준 +9.7%로 나옵니다). 이 표에서 읽을 점은 두 가지입니다. 하나는 “AI 수혜”라는 같은 이름 아래서도 메모리와 서버는 두세 배가 된 반면, 시가총액이 가장 큰 엔비디아는 지수 수익률과 비슷한 수준에 머물렀다는 점입니다. 다른 하나는 엔비디아의 S&P 500 비중이 약 7.7%라는 점으로, 지수 투자자라면 이미 이 종목에 상당한 노출이 있다는 뜻입니다.
AI 상승장의 이면에는 두 개의 숫자가 있습니다. 하나는 투자 규모, 다른 하나는 집중도입니다.
우선 투자 규모입니다. 알파벳(1,950억~2,050억 달러), 아마존(약 2,200억 달러), 메타(1,350억~1,450억 달러), 마이크로소프트(약 1,750억 달러) 4사의 올해 capex 가이던스를 합치면 약 7,200억~7,450억 달러, 2025년 약 4,100억 달러 대비 약 78% 증가한 수준입니다(7~8월 가이던스 기준 집계). 마이크로소프트의 수치가 이전 1,900억 달러에서 낮아진 것은 감가상각 기간 변경 같은 회계 처리 변화 때문이며 지출을 줄인 것은 아니라고 해당 분석은 설명합니다. BofA 애널리스트는 과거 대형 투자 사이클 대부분이 실망으로 끝났다고 경고한 것으로 보도됐습니다(원문: “most major capital cycles of the past have ended in disappointment”).
10월 말 실적 시즌은 시장의 인내심을 시험했습니다. 보도에 따르면 알파벳은 3분기 실적이 기대에 못 미치면서 10월 29일 장중 12% 안팎 하락했고, 구글 클라우드 매출은 103% 증가했지만 잉여현금흐름이 마이너스(-91억 달러)로 돌아선 점이 부담으로 거론됩니다. 마이크로소프트는 애저 매출이 48% 늘었음에도 capex가 시장 예상(507억 달러)보다 적은 452억 달러였고, 최고재무책임자는 수요가 공급을 계속 웃돈다고 말한 것으로 전해집니다. 즉 투자가 너무 많아서도, 너무 적어서도 주가가 흔들리는 국면입니다.
집중도 측면에서는 M7이 지수의 약 3분의 1이라는 사실이 핵심입니다. 반면 지수 전체의 12개월 선행 PER은 팩트셋 기준 18.7배로 5년 평균(19.8배)보다 낮고, 3분기 S&P 500 이익 성장률은 약 30.2%로 추정됩니다(10월 30일 기준). 즉 전체 지수가 “비싸다”고 단정하기는 어렵지만, 소수 종목에 쏠린 구조라는 위험은 별개입니다.
아래 흐름도는 AI 투자금이 시장 곳곳의 수익으로 번지는 경로와, 그 경로에서 병목이 생기는 지점을 간단히 정리한 것입니다.
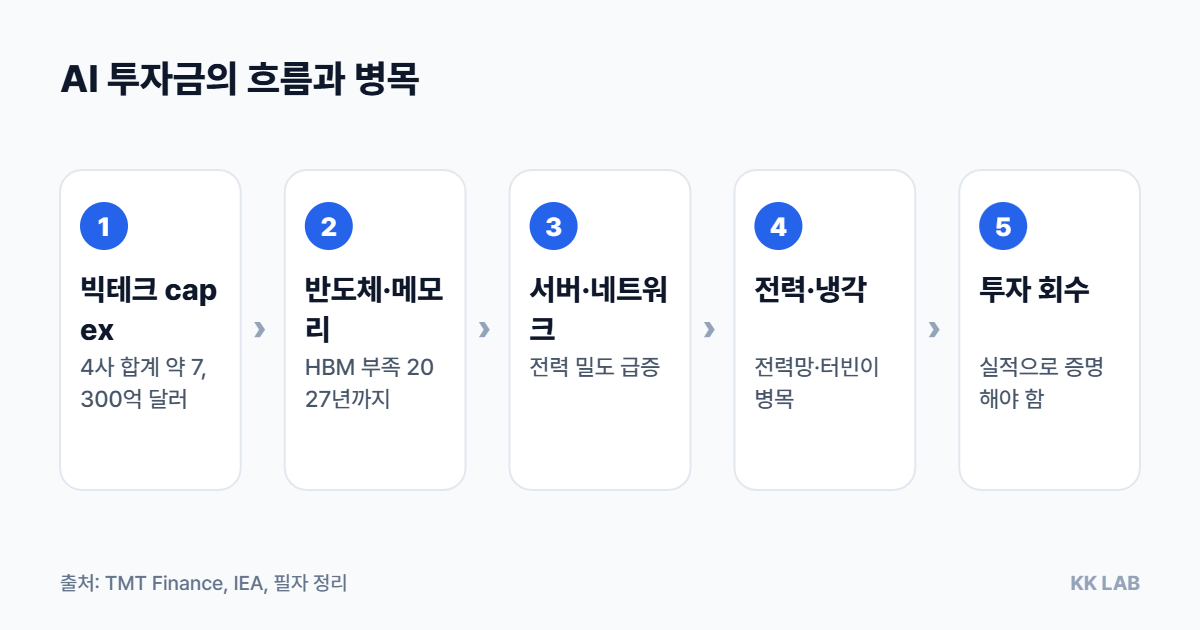
전력이 새로운 제약 조건입니다. IEA에 따르면 데이터센터 전력 사용량은 2025년 17% 늘어 485TWh에 이르렀고, 2030년에는 약 950TWh(세계 전력 수요의 약 3%)로 두 배 가까이 늘 전망입니다. AI 전용 데이터센터는 2025년 50% 증가했습니다. 서버 전력 밀도는 2020~2025년 약 11배 높아졌고 2027년까지 약 4배 더 오를 것으로 예상돼, 냉각과 전력 설비가 함께 병목이 됩니다. 고대역폭 메모리(HBM) 부족은 최소 2027년까지 이어질 전망입니다.
일자리 영향은 아직 엇갈립니다. 스탠퍼드 SIEPR 정책 보고서(2026년 7월)는 AI에 가장 많이 노출된 근로자의 실업률 상승 폭(0.77%포인트)이 가장 덜 노출된 근로자(0.85%포인트)와 비슷했다고 정리했습니다. 반면 연구 중에는 AI 노출 직종의 초급 인력 고용이 줄었다는 결과도 있고, 최근 대졸자 실업률은 2026년 초 5.6%였습니다. 생산성 연구에서는 콜센터 상담원의 생산성이 15%, 개발자 과제 완료 속도가 56% 높아진 결과가 소개되지만, 이것이 경제 전체의 통계에 아직 뚜렷이 나타났다고 보기는 어렵다는 것이 보고서의 취지입니다. 변화의 속도와 방향은 아직 증거로 확정되지 않았습니다.
아래는 투자 권유가 아니라, 위의 데이터에서 일반적으로 끌어낼 수 있는 원칙입니다(필자 정리).
이 글은 공개 자료를 정리한 안내이며 투자 자문이 아닙니다. 투자 판단의 책임은 투자자 본인에게 있으며 특정 종목의 매수·매도를 권유하지 않습니다. 과거 수익률은 미래 수익을 보장하지 않습니다. 자료 조사와 인포그래픽 제작에는 AI 도구를 활용했습니다. 오류나 정정 요청은 문의하기 페이지로 보내 주세요. 작성 기준일: 2026년 11월 1일.