Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
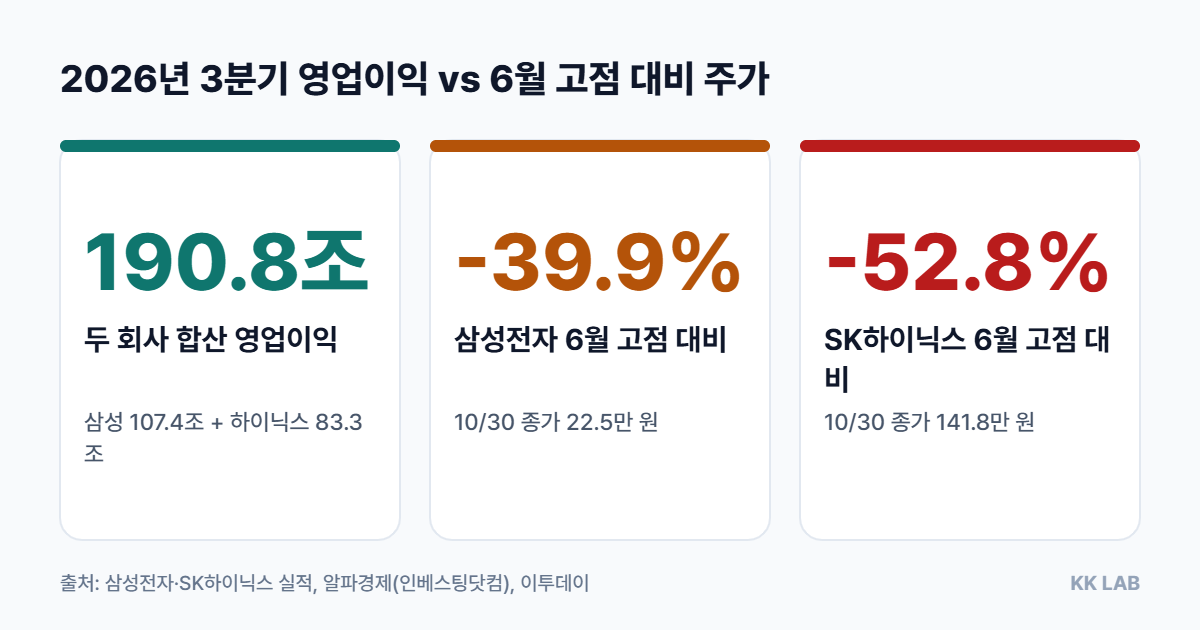
두 회사 3분기 영업이익은 약 190.8조 원인데 주가는 고점 대비 40~53% 낮습니다. 바닥권 점검, 애널리스트 전쟁, CXMT와 TSMC까지 정리했습니다.

핵심 요약 삼성전자와 SK하이닉스의 2026년 3분기 영업이익을 합치면 약 190.8조 원인데, 두 종목은 6월 고점 대비 각각 약 40%, 약 53% 낮은 가격에 머물러 있습니다(10월 30일 종가 기준). 증권가는 “2027년 PER 3배 안팎의 역사적 저평가, 두 번째 바닥”과 “AI 투자 사이클의 마지막 국면”으로 갈립니다. 하이닉스는 올해 상승률(연초 대비 +117.8%)과 이익률(약 80%)에서, 삼성전자는 HBM4 점유율 반등과 주주환원 일정에서 각각 근거를 가집니다. 중국 CXMT는 DRAM 점유율 약 10%까지 올라왔고, TSMC의 파운드리 점유율은 72.5%입니다. 이 글은 공개 자료의 정리이며 특정 종목의 매수·매도를 권유하지 않습니다.
2026년 10월 28~29일에 두 회사가 3분기 실적을 발표했습니다. 두 회사 3분기 합산 영업이익은 190조7743억 원으로 집계됩니다. 항목별로 보면 다음과 같습니다.
| 항목 | 삼성전자 | SK하이닉스 |
|---|---|---|
| 3분기 매출 | 195조2532억 원(+126.9%) | 104조6155억 원(+328%) |
| 3분기 영업이익 | 107조4405억 원(+783.1%) | 83조3338억 원(+632%) |
| 영업이익률 | 55% | 약 80% |
| HBM4 | HBM 매출의 약 60%(전 분기 대비 3배 이상) | 3분기 본격 출하, 4분기에 HBM3E 추월 예상 |
| 2026년 시설투자 | 84.4조 원(DS 76.8조 원) | 금액 미공개, 내년 대폭 증가 |
| 주주환원 | 올해 90~110조 원, 잔여 55~75조 원 세부안은 내년 1월 말 확정 | 올해 약 100조 원 목표(배당 30조 원 이상, 자사주 60조 원 이상) |
| 순현금 | 공개 자료에서 확인 안 함 | 98.7조 원 |
삼성전자는 영업이익의 대부분이 반도체(DS) 부문 106.5조 원에서 나왔고, 완제품(DX) 부문은 부품 원가 상승 탓에 영업손실을 냈다고 보도됐습니다. 두 회사의 합산 영업이익이 190조7743억 원이라는 숫자는 한 해 전체가 아니라 한 분기의 숫자입니다. 그런데 주가는 정반대로 움직였습니다.
10월 한 달 코스피는 6,838.04에서 5,730.74로 16.19% 떨어졌고, 올해 유가증권시장 사이드카 발동은 55회로 2002년 집계 이후 연간 최다였습니다. 반도체 쪽의 방아쇠는 미국에서 당겨졌습니다. 10월 30일(현지시간) 필라델피아 반도체지수는 7.20% 하락했고 나스닥은 2.86% 내렸습니다. 인텔은 4분기 가이던스가 기대에 못 미치며 하루에 28.58% 폭락해 1974년 이후 최대 낙폭을 기록했습니다. 아마존은 최근 12개월 잉여현금흐름이 -424억 달러로 나타나, 빅테크가 쏟아붓는 AI 데이터센터 투자가 돈이 되느냐는 의심이 다시 커졌습니다. 이 의심이 메모리 주가를 누르는 핵심 고리입니다. 메모리 수요가 빅테크의 설비투자에 달려 있기 때문입니다.
주가 수준을 정리하면 이렇습니다(10월 30일 종가 기준, 보도 인용).
11월 2일에도 흔들림은 이어졌습니다. 오전 9시 22분에는 삼성전자가 -3.11%(21만8000원), SK하이닉스는 +1.34%(143만7000원)였는데, 오전 11시대에는 삼성전자가 226,250원(+0.56%)으로 돌아왔습니다(알파스퀘어 장중 표기). 하루 안에도 방향이 바뀌는 구간이라는 뜻입니다.
결론부터 말하면 “바닥이다/아니다”를 공개 자료만으로 단정할 수 없습니다. 이 글에서 확인한 것은 가격 위치와 밸류에이션, 증권사 해석까지이고, RSI·이동평균선 같은 기술적 지표 수치는 이번에 확인한 자료에 없어서 쓰지 않았습니다. 독자가 직접 볼 수 있도록 확인 방법은 뒤에 정리했습니다. 먼저 지금까지 나온 근거를 비교하면 다음과 같습니다.
| 구분 | “바닥권” 쪽 근거 | “아직 아니다” 쪽 근거 |
|---|---|---|
| 밸류에이션 | 2027년 예상 PER 삼성전자 3.1배, SK하이닉스 2.6배(KB증권). 과거 상승기 4~7배보다 낮음 | LS증권은 선행 PER 4.8배·5.3배를 “밸류 트랩” 가능성으로 지적. 대신증권의 2028년 감익 시나리오 적용 시 삼성전자 PER 약 6배 |
| 낙폭 | BofA 분석: SK하이닉스 낙폭 약 51%는 과거 20년 평균 사이클 낙폭을 넘고, 평균 15개월 걸리던 조정을 4개월에 통과 | 이미 2026년 7월 29일 저점이 있었고 이를 다시 시험하는 중(KB증권 해석: 두 번째 바닥). 저점 재이탈 여부가 관건 |
| 이익 가시성 | SK하이닉스 장기공급계약이 14개 고객, 2027~2028년 생산능력의 50% 이상. 삼성전자도 10곳 체결, 10곳 협상 | 계약 가격 구조가 비공개여서 JP모건과 UBS 해석이 엇갈림 |
| 사이클 | 두 회사 모두 2027년 HBM 물량 사실상 완판, 공급 부족 2028~2030년까지 전망 | 모건스탠리 인용: 빅테크 설비투자 증가율 2026년 97%, 2027년 60%에서 2028년 12%로 둔화. 테크인사이츠: 2028년 메모리 가격 25% 하락 시 업계 영업이익률 51%에서 37% |
| 가격 모멘텀 | KB증권 2027년 가격 상승 전망: 범용 DRAM +40%, NAND +32%, HBM +121% | 트렌드포스 추정: 3분기 DRAM 가격 상승률이 2분기 58~63%에서 13~18%로 둔화 |
| 매크로 | 주주환원 확대(삼성 90~110조 원, 하이닉스 약 100조 원) | AI 투자 수익성 의구심, 인텔·아마존 쇼크, 나스닥 10월 -5.3% |
필자 판단으로는 “가격과 밸류에이션은 바닥권에 가깝지만, 바닥 확인 신호는 아직 대기 중”이라는 정리가 공개 근거에 가장 부합합니다. 월가에서도 같은 날 같은 자료를 두고 정반대로 읽습니다. 그래서 다음 세 가지가 시장의 판정을 가를 가능성이 큽니다. 첫째, 7월 29일 저점을 다시 내주는지, 둘째, 빅테크 4분기 설비투자 가이던스가 유지되는지, 셋째, 삼성전자가 내년 1월 말에 확정할 주주환원안입니다.
기술적 지표를 직접 확인하려면(교육용 안내, 매매 신호 아님): 증권사 앱 차트에서 RSI(14)가 30 안팎까지 내려갔다가 반등하는지, 20일 이동평균선을 종가로 회복하는지, 급락 때 늘어난 거래량이 다시 줄어드는지, 직전 저점을 이탈하지 않는지를 봅니다. 하나라도 단독으로 바닥을 보증하지는 않습니다.
국내 증권사 목표주가는 눈높이 차이가 큽니다. SK하이닉스는 BNK투자증권 165만 원(보유)부터 SK증권·교보증권 400만 원까지 갈립니다. KB증권은 420만 원에서 350만 원으로, IBK투자증권은 400만 원에서 320만 원으로 내렸고 유안타증권은 330만 원에서 370만 원으로 올렸습니다. 삼성전자는 KB증권이 60만 원을 유지했고, IBK투자증권은 2027년 EPS 추정을 21.6% 올렸는데도 목표가를 46만 원에서 35만 원으로 23.9% 낮췄습니다. 이유는 “주주환원이 아쉽고 경쟁사 대비 투자 매력이 낮아졌다”는 것입니다(보도 기준).
| 기관 | 시점 | 요지(보도 기준) |
|---|---|---|
| KB증권 | 11월 2일 | “W자 반등의 두 번째 바닥”, 11~12월 반등 기대. 목표가 삼성전자 60만 원, SK하이닉스 350만 원. 2027년 영업이익 삼성 640조 원, 하이닉스 470조 원 추정 |
| 하나증권·메리츠 | 11월 2일 보도 인용 | 2027년 영업이익 삼성 624조·654조 원, 하이닉스 465조·481조 원 |
| 모건스탠리 | 7월 | 상승이 “마지막 국면”에 진입, 삼성전자·SK하이닉스·마이크론 비중 축소 권고. 이익 상향 속도 둔화를 우려 |
| BofA | 9월 | SK하이닉스 매수 상향(목표가 250달러), AI 메모리 수요를 근거로 제시 |
| 메리츠증권 | 7월 보도 인용 | 슈퍼사이클은 수요 감소가 아니라 투자 중단 시점에 끝나며, 2~3년 안에 올 수 있다고 봄 |
| 대신증권·키움증권 | 10~11월 | AI 투자의 수익성 의구심이 반도체주 투자심리를 위축시켰다는 진단. 키움은 설비투자 증가 속도가 영업현금흐름 개선 속도를 넘는다고 지적 |
비하인드 하나. 모건스탠리의 “메모리 겨울” 경고는 업계에서 유명한 이력이 있습니다. 2021년 8월 “Memory, Winter is Coming” 보고서 뒤에 2022년 하락 사이클이 왔고, 2024년 9월에는 HBM 공급과잉 경고로 SK하이닉스 목표가가 거의 반토막 나며 시가총액 약 15조 원이 증발했습니다. 그러고 한 달 뒤 “단기 전망이 틀렸다”고 인정하기도 했습니다(보도 기준). 맞고 틀린 이력이 섞여 있어서, 이 경고를 무시도 맹신도 하기 어렵다는 점이 시장의 고민입니다.
지난 흐름부터 보면 하이닉스가 확실히 앞섰습니다. 올해 연초 대비 상승률은 하이닉스 +117.8%, 삼성전자 +87.7%(10월 30일 기준)입니다. 5월 28일에는 하이닉스 시가총액이 삼성전자의 93.2%까지 따라붙었고(연초 64.8%), 5월에는 하이닉스 PER이 삼성전자를 처음 앞서는 “밸류 역전”까지 나왔습니다. 당시 하나증권은 하이닉스가 시총 1위를 넘어서면 이익 기반 강세장이 끝나는 신호일 수 있다고 경고했습니다. 그렇다면 “이번”의 변수는 무엇일까요.
| 비교 항목 | SK하이닉스 쪽 | 삼성전자 쪽 |
|---|---|---|
| HBM 점유율 | 카운터포인트 2분기: 50%(58%에서 하락) | 카운터포인트 2분기: 33%(21%에서 상승). 3분기는 약 40%로 추정(기자 추정) |
| HBM4 구도 | 베이스 다이를 TSMC가 생산(2024년 협약). 4분기 HBM4가 HBM3E 추월 예상 | 베이스 다이를 자체 4나노로 생산. 2027년 HBM 물량 완판, HBM4E는 내년 상반기 양산 목표 |
| 수익성 | 영업이익률 약 80%, 6분기 연속 최대 | 전사 55%, 완제품 부문 적자가 이익률을 희석 |
| 주주환원 | 올해 약 100조 원 계획이 이미 구체화(분기 배당 14조 원, 자사주 20조 원) | 총액 제시했으나 75조 원 규모의 세부안은 내년 1월 말 확정 예정 |
| 밸류에이션 | 2027년 PER 2.6배(KB증권), 낙폭 -52.8% | 2027년 PER 3.1배, 낙폭 -39.9% |
| 리스크 | AI 투자 둔화에 더 민감한 순수 메모리 구조(필자 판단) | 4월부터 이어진 노조 파업 리스크 보도, 파운드리·완제품 사업 변동성 |
필자가 읽은 구도는 이렇습니다. 지난 2년은 “HBM3/3E 선점”이 하이닉스의 프리미엄이었고, 이번 분기부터 시장의 질문이 “삼성이 얼마나 따라왔나”로 바뀌었다는 점입니다. 한국경제는 삼성전자가 내년 HBM 1위에 오를 것으로 전망했고, 벤징가는 카운터포인트 분석을 인용해 삼성이 2027년 HBM을 주도할 것으로 봤다고 헤드라인에 적었습니다(본문은 접속 제한으로 확인하지 못함). 하이닉스가 계속 앞선다면 이익률, 낮은 PER, 명확한 환원 정책이 근거가 되고, 삼성이 따라잡는다면 낙폭이 작고 점유율 반등폭이 크다는 점이 근거가 됩니다. 변동성은 하이닉스가 더 큽니다. 10월 하락률도 하이닉스(-28.9%)가 삼성전자(-21.8%)보다 컸습니다(KB증권, 10월 중순 기준). 어느 쪽이 이길지는 단정할 수 없고, “상승장에서는 하이닉스, 하락장에서는 삼성전자의 방어력”이라는 비대칭이 이번에도 유효한지가 핵심입니다.
이 글은 직접 인터뷰한 것이 아니라 공개된 실적발표 자료와 컨퍼런스콜 보도를 요약했습니다.
두 회사의 말이 닮았다는 점이 흥미롭습니다. “완판, 공급 부족, 장기계약”이라는 같은 단어가 반복됩니다. 시장이 의심하는 것은 “지금 이익”이 아니라 “이익의 수명”이라는 점에서, 경영진의 메시지는 그 의심에 대한 답변으로 읽힙니다.
비하인드 둘. 삼성전자는 2022년 HBM3부터 HBM3E까지 SK하이닉스에 주도권을 내줬고, 올해 HBM4 양산 선점으로 격차를 좁혔다는 것이 국내 보도의 공통 서사입니다. 한편 SK하이닉스는 9월 성과급 구조를 두고 내부 진통이 있었습니다. 생산직 직원들이 8월 말 자사주 비중이 높은 안을 25표 차로 부결했고, 현금 비중을 40%에서 50%로 높인 수정안을 9월 15~16일에 다시 표결했습니다(보도 기준). 이익이 커질수록 노사 몫 배분이 주가 변수가 되는 구간입니다.
CXMT(창신메모리)는 이제 “조용한 추격자”가 아닙니다. 카운터포인트의 2026년 2분기 자료로는 DRAM 시장 4위, 점유율 약 10%이고 삼성전자 38%, SK하이닉스 25% 순입니다(점유율 기준이 매출인지 비트인지는 보도마다 달라 확인이 필요합니다). 옴디아는 CXMT의 DRAM 매출 점유율이 2025년 2분기 3.97%에서 4분기 7.67%로 올랐다고 집계했습니다. 상위 3사(삼성·SK하이닉스·마이크론)의 합산 점유율이 90% 아래로 내려갔다는 보도도 나왔습니다.
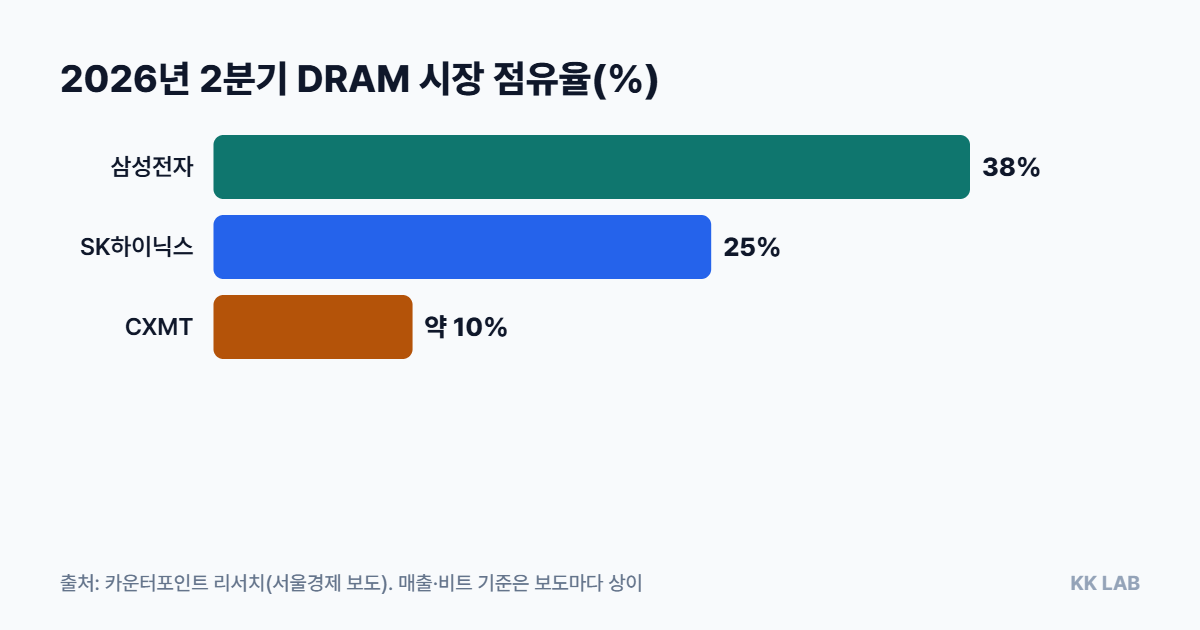
중요한 대목은 삼성전자 3분기 컨퍼런스콜 요약에 CXMT 언급이 없었다는 점입니다. CXMT의 추격은 주로 범용 DRAM 가격 경쟁력에서 나타나고, 고부가 HBM·서버 DDR5에서는 아직 거리가 있다는 것이 현재 공개 자료의 그림입니다(필자 판단). 다만 장기공급계약으로 묶이지 않은 범용 DRAM 물량과 가격에 CXMT가 압력을 줄 수 있어, 2027~2028년 공급 증가 시점의 변수로 봐야 합니다.
TSMC는 10월 15일 3분기 실적에서 매출 467.2억 달러(NT$1조4942억)를 기록했고, 순이익 NT$7630억(+68.7%), 매출총이익률 66.4%, 영업이익률 58.7%를 냈습니다. 2나노는 웨이퍼 매출의 8%(2분기 3%)로 올라왔고, HPC 비중은 68%였습니다. 4분기 매출 가이던스는 523~543억 달러이고, 2026년 성장률 전망은 달러 기준 약 44%로 올렸으며 설비투자는 600~640억 달러입니다. 경영진은 수요가 공급 능력을 크게 웃돈다고 밝히면서도, 소비자·가격 민감 부문의 압박 때문에 2027년 계획은 신중하게 짜겠다는 입장입니다.

파운드리 시장 점유율은 트렌드포스의 2분기 집계로 TSMC 72.5%, 삼성 파운드리 5.9%, SMIC 5.4%였습니다. 즉 삼성과 TSMC의 격차는 점유율로 66.6%포인트이고, 중국 SMIC가 삼성을 바짝 쫓고 있습니다. 삼성전자의 반격 카드는 2나노(수주 과제 2배 이상 전망, 4분기 2세대 2나노 모바일 신제품 양산)와 미국 테일러 팹(1공장 장비 반입 시작), 2027년 HPC 매출 비중 50% 초과 전망입니다. 그러나 TSMC는 3나노(33%)·5나노(28%)·2나노까지 첨단 공정 비중이 79%에 이르고 연간 설비투자가 600억 달러대입니다. 삼성전자의 올해 전사 시설투자 84.4조 원(약 630억 달러, 보도 환산)이 메모리와 파운드리를 모두 포함한다는 점을 생각하면 같은 돈으로 TSMC만큼 파운드리에 집중할 수 없는 구조입니다(필자 판단).
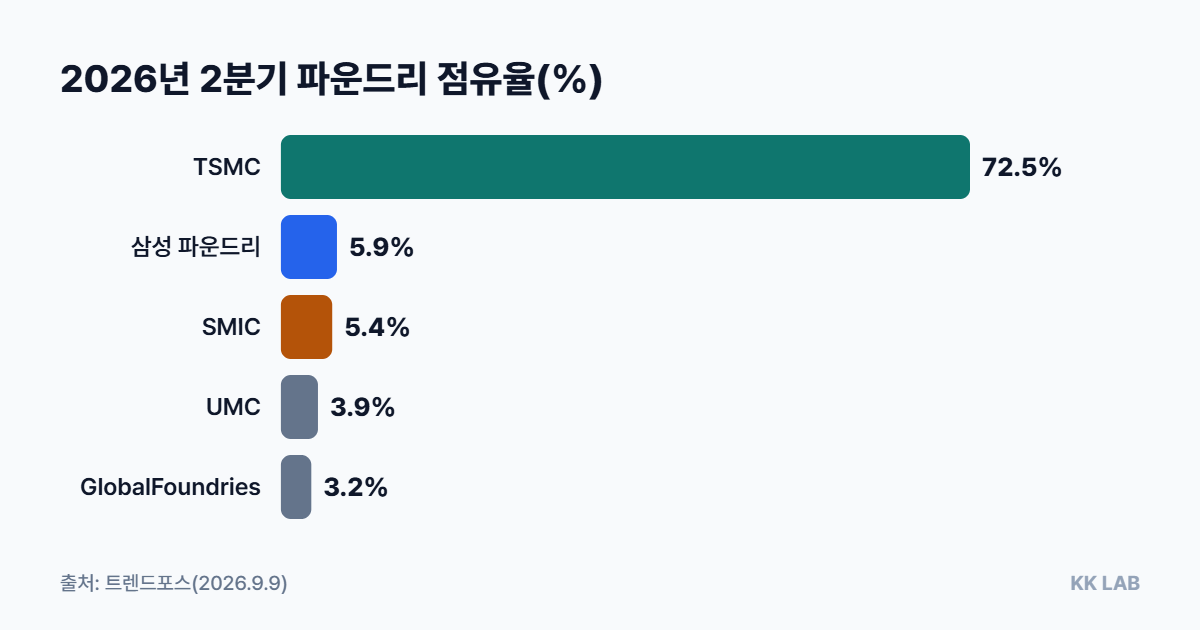
이 이야기는 메모리 투자자에게도 의미가 있습니다. HBM4부터는 로직 공정으로 만든 베이스 다이가 들어가기 때문입니다. SK하이닉스는 이를 TSMC에 맡기고, 삼성전자는 자체 4나노로 만듭니다. TSMC의 지배력이 커질수록 하이닉스에는 든든한 동맹이지만 동시에 협상력을 쥔 공급자가 되고, 삼성전자는 “메모리와 파운드리를 한 지붕에서 해결”하는 패키지 전략의 성패가 시험대에 오릅니다. 파운드리 격차가 단기간에 좁혀질 가능성은 공개 자료에서 확인되지 않습니다.
물류·이커머스 운영에 대한 진단이 필요하시면 로지플렉스도 참고해 보세요.
이 글은 공개 자료를 정리한 안내이며 투자 판단의 책임은 투자자 본인에게 있고 특정 종목의 매수·매도를 권유하지 않습니다. 과거 수익률은 미래 수익을 보장하지 않으며 원금 손실이 발생할 수 있습니다. 자료 조사와 인포그래픽 제작에는 AI 도구를 활용했습니다. 오류나 정정 요청은 문의하기 페이지로 보내 주세요.